美光发布DRAM路线图:放弃4F2,转向3D堆叠与定制化内存
美光公布DRAM路线图,放弃4F2转向3D堆叠。其1γ工艺已量产,1δ节点预计2027年投产,比特密度提升20%。公司还将引入晶圆键合及High-NA EUV技术,以响应AI定制化内存需求。
共 19 篇相关文章
美光公布DRAM路线图,放弃4F2转向3D堆叠。其1γ工艺已量产,1δ节点预计2027年投产,比特密度提升20%。公司还将引入晶圆键合及High-NA EUV技术,以响应AI定制化内存需求。
十铨CEO警告2026年底至2027年存储短缺最严峻。三星、SK海力士等巨头2027年产能已售罄,AI需求激增致DDR5芯片价格从8.7美元飙升至48美元,市场失衡或持续至2028年下半年。
美光向台籍员工发放超3.1万美元奖金。受AI存储热潮驱动,此次涵盖绩效奖金及升值奖金等。尽管分红丰厚,近七成工会成员仍拒绝最新提议,劳资谈判将于11月继续。
美光调整DRAM路线图,引入晶圆键合与垂直内存。1δ工艺2027年量产,比特密度提升20%;后续节点将采用High-NA EUV及新材料,并开发vHBM等垂直集成方案以应对原子极限挑战。
美光宣布G11 NAND将于2027年量产。该代际采用晶圆对晶圆键合及400+层堆叠技术,比特密度较当前产品翻倍,I/O性能提升50%,能耗降低超25%,旨在满足AI存储需求。
美光宣布终止4F2 DRAM规划,转向6F2及3D架构。德博尔指出该架构未带来预期密度收益,反而增加制造复杂性与成本。电容间距才是决定位密度的关键,而非晶体管面积。
美光台湾工厂拟10月22日罢工,要求明确奖金条款。谈判破裂后工会发起行动,涉及约1.5万名员工。该厂生产DDR5及HBM等芯片,若台中基地参与,可能冲击当前旺盛的内存供应与产量。
IDC数据显示,2026年Q3全球PC出货量同比暴跌超20%。AI数据中心抢占内存产能致消费级芯片短缺,价格飙升500%,联想、惠普等主流厂商销量均大幅下滑。
美光Q4毛利率创87%纪录,收入达542亿美元。移动业务运营利润率高达88%,各板块利润显著增长。公司预计未来内存供应将更紧张,下季度收入有望再创新高。
美光称内存短缺或持续至2028年。CEO表示明年产能已售罄,客户需支付更高价格。尽管毛利率创纪录达86.25%,但AI驱动的需求激增使供需失衡加剧,行业紧张程度预计超过今年。
美光CEO称2027-28年内存供应将更紧张。尽管规划了额外洁净室空间,公司仍无法预测供需何时恢复平衡。目前DRAM价格已涨约17%-19%,NAND上涨约30%,且超75%的2027年产量已被分配。
麦克龙警告2027至2028年RAM短缺将加剧。机器人产业成主因,单台人形机器人或需超200GB DRAM及多TB存储。即便AI热潮消退,物理AI带来的高内存需求仍将推升硬件成本。
美光起诉长江存储窃取技术并反诉侵权。指控YMTC挖角前工程师,利用在美光任职期间开发的机密3D NAND技术申请专利,反过来起诉美光。诉讼点名多名关键人物,涉及高深宽比蚀刻等核心工艺。
美光CEO警告RAM短缺或持续至2028年。受AI驱动,HBM需求增速超DRAM,公司明年产能已基本售罄且价格将大幅上涨。尽管计划投入巨资建新厂,但新增设施短期内难以缓解供需矛盾。
美光停产2GB GDDR7芯片,转向AI高密度显存。其退出因缺乏竞争力且三星、海力士主导市场,不会引发短缺。未来重心将移至利润率更高、用于RTX PRO Blackwell的3GB芯片,以顺应AI趋势。
XMG笔记本因成本上涨调价100至150欧元。DDR5内存价格较短缺前涨近6倍,PCB、CPU及显卡等组件采购成本同步攀升,美光停产部分GDDR7模块或加剧显存供应紧张。
德国法院禁令美光侵犯长江存储专利。该案涉及两项3D NAND实用新型专利,系双方三年多边形诉讼战的阶段性胜利。虽为一审且美光已上诉,但此举或限制其在德供应能力,影响欧洲NAND市场格局。
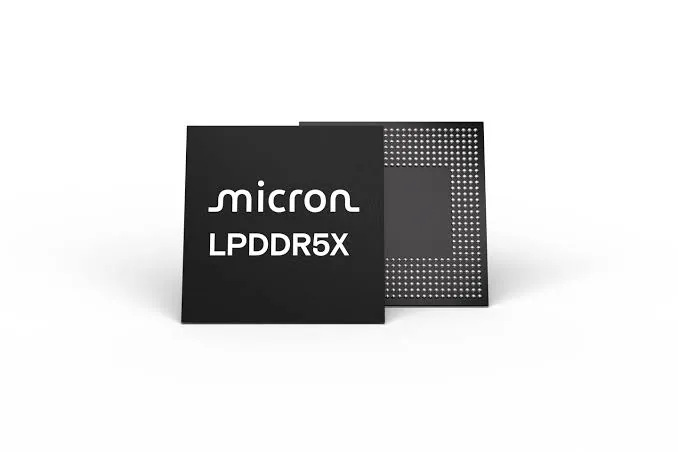
三星启动美光1γ LPDDR5X内存测试,拟用于Galaxy S27系列。因价格因素推迟至下一代应用,目前双方正就DRAM采购展开谈判,预计美光报价较三星DS部门高出约50%。
AI产业扩张推高存储芯片价格,分析师警告苹果未来两年或面临提价压力。受DRAM供应紧张及端侧内存需求增长影响,预计涨价趋势将持续至2028年,高端智能手机市场定价结构或将重塑。