DRAM成本飙升致手机SoC出货降21%,苹果份额逼近高通
DRAM涨价致2026年Q3手机SoC出货降21%,苹果份额增4%逼近高通。入门机减配、旗舰涨价延长换机周期,厂商主动去库存加剧萎缩。Counterpoint预计Q4 RAM再涨55%,明年市场或续缩3%-4%。
共 9 篇相关文章
DRAM涨价致2026年Q3手机SoC出货降21%,苹果份额增4%逼近高通。入门机减配、旗舰涨价延长换机周期,厂商主动去库存加剧萎缩。Counterpoint预计Q4 RAM再涨55%,明年市场或续缩3%-4%。
Counterpoint数据显示全球PC出货量同比降21%。受内存涨价及关税影响,联想、惠普、戴尔齐跌,苹果降幅最小。机构预测市场低迷或延续至2027年,Q4预计再降27%。
存储芯片涨价致全球手机出货创十年新低,零售价格普涨20%。苹果份额逆势升至22%,三星稳坐头把交椅;小米、OPPO及Vivo出货量大幅下滑,市场份额显著缩水。
Counterpoint数据显示,2026Q3全球手机出货量同比跌20%,创14年新低。DRAM危机致均价上涨,中低端机型受冲击显著,换机周期延长;三星、苹果份额提升但销量下滑,小米等厂商降幅超20%。
内存危机致欧洲手机销量下滑,运营商份额逆势升至36%。AI驱动下存储组件短缺推高成本,重创低端公开市场,促使高端机型占比提升。Apple超越Samsung领跑运营商渠道,二手市场预计增长12%。
Counterpoint预测2030年廉价手机产量或降40%。AI数据中心争夺硬件资源推高内存与芯片成本,压缩低端利润。这可能导致低收入群体面临互联网接入困难,市场重心转向中高端设备。
AI数据中心扩张挤压内存产能,入门级手机出货量预计2030年降40%。DRAM价格翻倍致成本攀升,厂商缩减低价线,中端市场成竞争主战场,数字鸿沟或加剧。
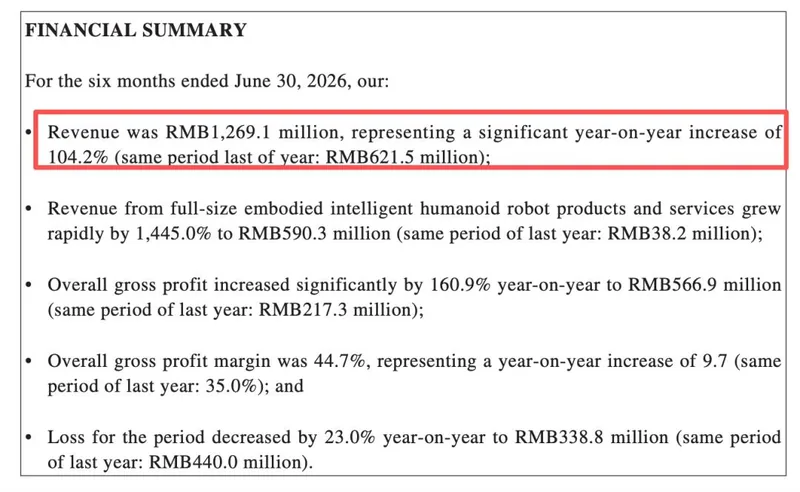
2026年中报季,机器人企业营收高增但利润承压。全球人形机器人出货量同比近300%,头部厂商营收翻倍却普遍亏损,毛利率稳中有升,显示费用端战略扩张主导了当前的业绩分化。

AI硬件增长遇冷,全球智能手表二季度出货降4%。中国补贴退坡致清洁机器人等销量回落,厂商提价难抵消费者为低频功能买单的意愿低迷,AI已成标配却未成引擎。