Counterpoint Research 最新预测显示,人工智能数据中心的快速扩张正对廉价智能手机市场构成显著挤压。预计从 2025 年至 2030 年,入门级智能手机的出货量将下降约 40%,这意味着到本十年末,每年将有超过 2.3 亿台设备退出市场。
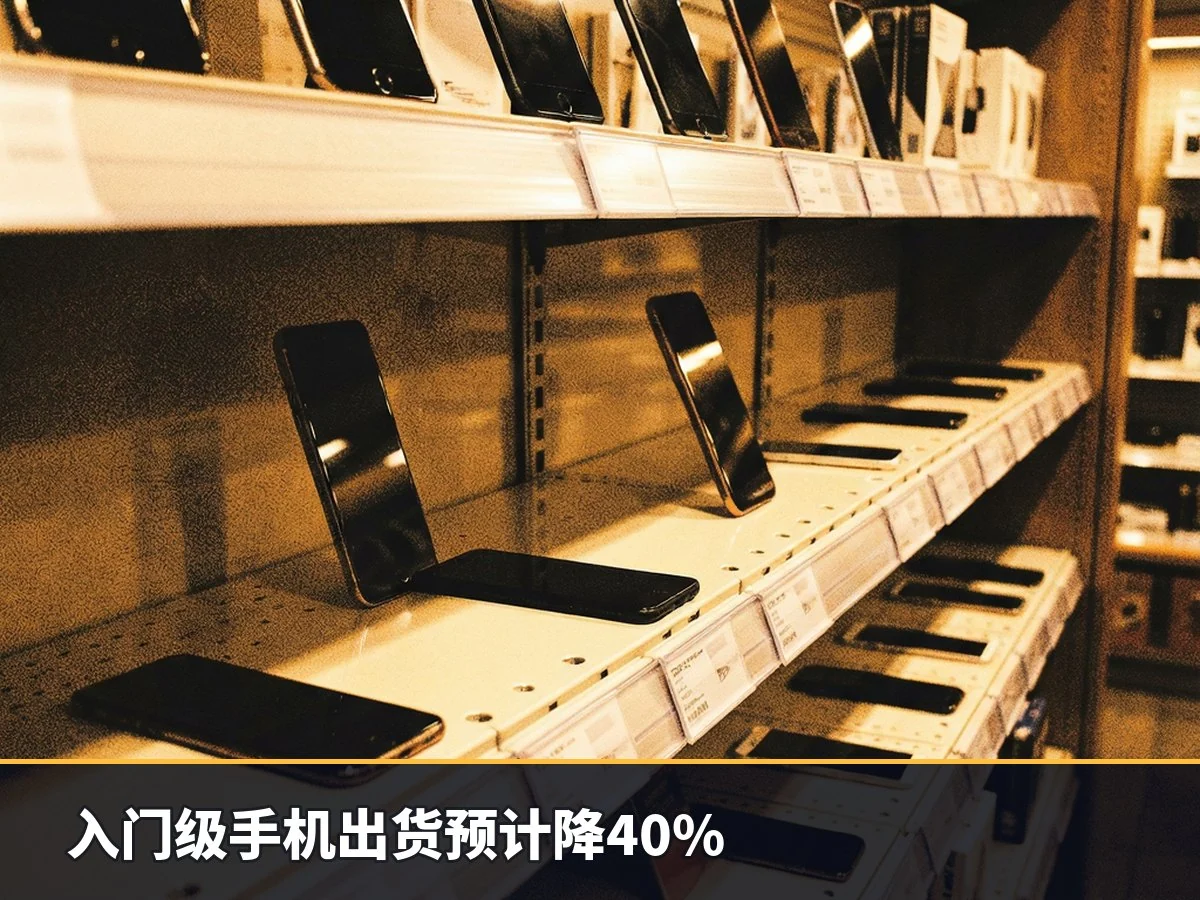
这一收缩趋势主要归因于内存和芯片组成本的持续攀升,以及制造商维持无利可图的入门级产品线的意愿减弱。随着最低规格要求的不断提高,组件成本在低成本设备的物料清单(BOM)中占据了更大比例,导致厂商缺乏吸收涨价的空间。尽管整体智能手机市场的销量预计到 2030 年将接近 2025 年的水平,但市场结构将发生深刻变化:单位销量虽恢复,但“负担得起”的部分难以重现昔日地位。
Counterpoint 首席分析师王表示:“更高端的产品无法完全填补低价位段流失的数量缺口。这将导致一个总体规模相似的市场,但在价值和竞争格局上存在巨大差异。”这种结构性转变可能加剧数字鸿沟,使得低收入及中等收入国家的群体更难负担上网设备,即便全球科技巨头正投入巨资构建日益复杂的人工智能模型。消费者可能被迫转向价格更高的设备、延长现有手机的使用周期,或涌入二手及翻新市场。
报告指出,中端产品将成为未来行业竞争的主战场。随着基础规格趋于同质化,制造商将在设计、摄像头性能、电池寿命及耐用性等方面展开差异化竞争,而高端设备则继续承担推动收入增长的重任。在这一转型过程中,Apple、Samsung 和华为有望成为主要受益者。Samsung 凭借覆盖关键细分市场的广泛产品组合,并通过接受较低利润率来保持市场覆盖率;Apple 预计将继续作为高端智能手机市场价值的最大贡献者;华为则依靠其旗舰产品及可折叠设备支撑在中国市场的持续复苏。
人工智能热潮对硬件供应链的影响深远。芯片制造商正优先将产能分配给用于 AI 基础设施的高利润元件,从而压缩了面向消费类设备的低成本部件产能。DRAM 和 NAND 闪存受到的冲击尤为严重,过去一年内内存价格翻了四倍,库存处于历史低位。
这种压力同样波及 Chromebook 市场。与低于 200 美元的智能手机类似,Chromebook 也高度依赖低 BOM 策略。Omdia 预测数据显示,受全球 AI 驱动的内存短缺影响,ChromeOS 设备的出货量在今年年底前预计将减少 27.6%。相比之下,Windows PC 和 Mac 的降幅分别为 12.1% 和 4.8%。