中国发布电池产业“十五五”规划:锁定 2030 年固态电池大规模部署
此前,当蔚来(NIO)要求宁德时代(CATL)协助开发一款固态电极占比达 95% 的电池时,这家全球最大电池制造商曾对该提议表示质疑,认为其成本过高且研发难度极大,并预测固态电池在 2030 年之前仍将属于利基产品。
然而,宁德时代的这一判断似乎正被政策风向所修正。在中国最新的五年计划中,2030 年被确立为固态电池实现大规模生产的关键节点。工业和信息化部(MIIT)已正式公布《2026 年至 2030 年第十五个电池产业发展计划》,明确提出要在该时间窗口结束前,使中国成为全球首批大规模部署固态电池的领导者之一。
这份文件日期标注为 9 月 14 日,由包括工信部、国家发展和改革委员会及交通运输部在内的七个政府机构联合发布。该计划旨在推动一项目前主要存在于原型机、贸易展览、技术路线图或小批量试验生产线中的技术走向成熟与普及。
明确技术指标与制造优先事项
针对当前固态电池面临的技术瓶颈,监管机构提出了具体的改进方向。首要任务是加速提升离子导电性和循环稳定性,同时设定可量化的成本控制目标以优化制造工艺。其他优先事项还包括改善界面接触性能、延长循环寿命、推进压力系统工程以及实现高性能固体电解质的大规模生产。
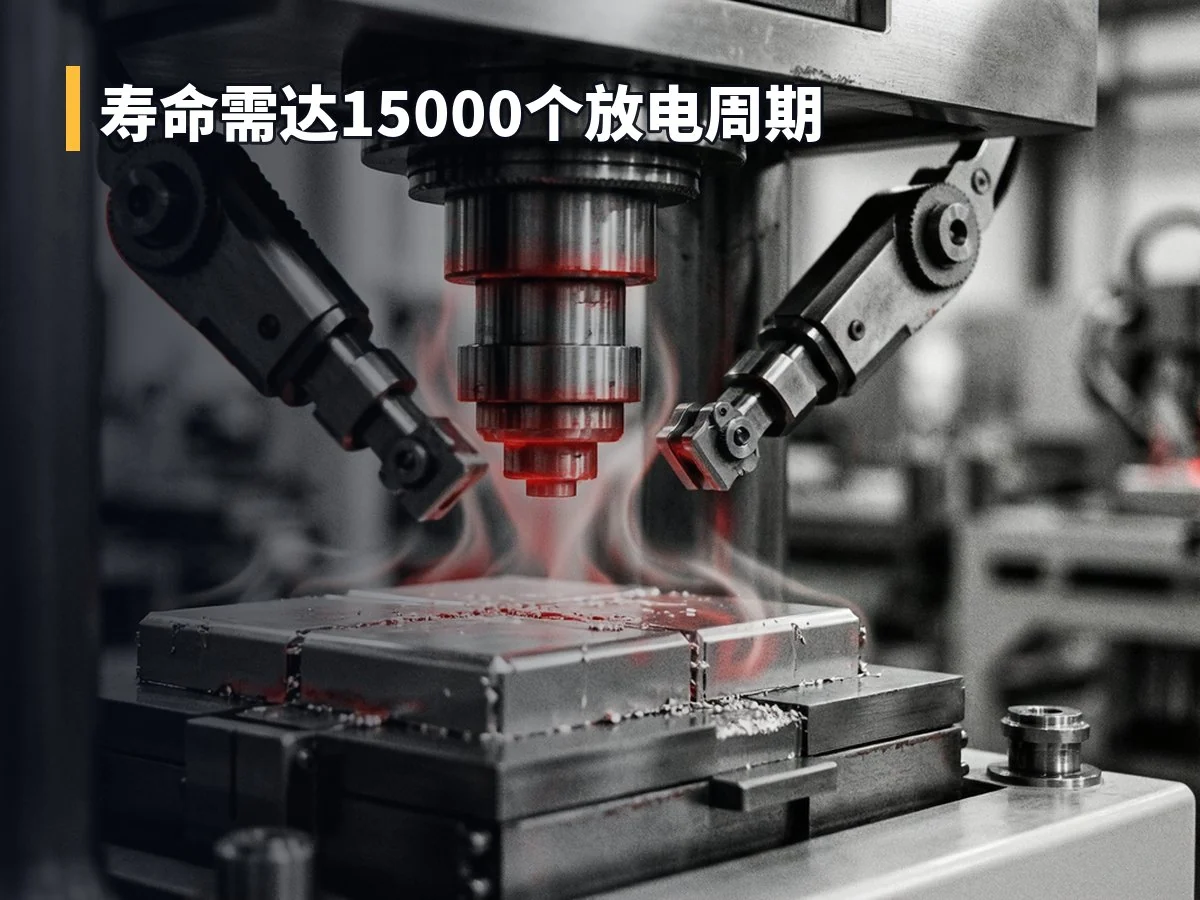
在材料体系方面,计划鼓励制造商将高电压和高容量阴极与金属锂阳极或无阳极设计相结合。此外,文件还提及了专用设备的开发需求,特别是能够承受固态电池生产中极端压力和热量条件的静态压机。
北京方面对电池耐用性设定了极高标准,要求使用寿命达到 15,000 个放电周期,并预计主要制造商需将缺陷率控制在十亿分之一水平。值得注意的是,除了固态电池外,液流电池也被列为对现有电池范式的重要补充。
行业整合与全球化布局
该计划支持企业间的合并与重组,显示出监管层希望培育更少但更具竞争力的电池巨头。同时,国内资源开发与技术创新进程也将进一步加快。
在回收领域,规定要求企业必须依据销售量承担废旧电池收集责任,并鼓励在主要出口市场建立本地化回收能力。为了更顺畅地进入欧洲市场,计划还强调了电动汽车电池数字识别系统、电池护照计划以及碳足迹数据相互认可的重要性,这将有助于简化本地化生产和回收流程。
今年 9 月初,中国还发布了另一项针对智能互联“新能源汽车”行业的独立计划,目标是到 2030 年使新能源乘用车在新车销量中的占比达到 70%。尽管“首次大规模使用”的时间节点与消费者预期的大规模量产价格尚存在差异,但这些政策组合拳预示着未来十年电动汽车电池格局可能发生根本性变化。
尽管宁德时代此前一直警告固态电池的成本及其他障碍,但其仍计划在 2027 年进行部署,这与大多数其他电动汽车和电池制造商的时间表基本一致。初期量产将主要面向高端电动汽车、无人机和机器人等领域。与此同时,中国正致力于通过政策引导,争取在 2030 年前引领固态电池的更广泛采用。