相较于银行业等早已完成数字化转型的领域,保险业在消费者感知层面长期处于相对静止的状态。然而,随着人工智能(AI)、物联网(IoT)及智能硬件技术的成熟,这一延续数个世纪的传统商业模式正面临深刻变革。
当前,保险行业正从传统的“事后赔付”模式向“事前预防”模式转型。尽管整体保险市场规模庞大——据安联全球保险报告数据,目前估值约为 6.9 万亿欧元(约 5.9 万亿英镑),但专注于技术驱动的 InsurTech(保险科技)细分市场增长迅猛。Mordor Intelligence 数据显示,该市场当前价值约 1.34 万亿美元(约 1.01 万亿英镑),预计至 2031 年将增至 2.44 万亿美元(约 1.85 万亿英镑)。其中,英国市场表现尤为突出,规模达 535.3 亿美元(404.8 亿英镑),并在 AI 驱动理赔自动化、物联网遥测及数字化核保工具等领域保持高速增长。
从静态定价到动态风险管理
智能家居保险的演变逻辑与汽车保险行业的创新路径相似。在汽车领域,通过安装远程通信设备(俗称“黑匣子”),保险公司能够实时监控驾驶者的速度、急刹车频率及转弯习惯。这种基于实际驾驶行为而非传统人口统计学假设的动态定价机制,使得年轻司机等高风险群体能够获得更公平的保费评估。
未来的保险不应仅是“事故发生后开具支票”,而应成为风险管理的主动参与者。
NTT Data 保险客户合作伙伴 Scott Thomson 指出,无论是车险、家财险还是网络安全险,海量数据的可用性已不成问题,核心痛点在于保险公司处理索赔的反应式流程。实时数据的应用不仅能实现动态定价,还能通过 AI 自动分类和早期预警大幅降低运营费用(OpEx)及赔偿支出。
宠物保险领域的实践进一步印证了这一趋势。Lassie 应用程序通过提供日常护理提示、疫苗接种提醒及教育测试等功能,充当了数字伴侣角色。此外,Lassie 支持与 Tractive 等主动可穿戴追踪器集成,用户共享活动数据后可获得更优价格。Waggel 首席产品官 Hannah Simpson 透露,该公司通过提供全天候兽医诊断及数字活动奖励,避免了数千次不必要的诊所访问,为投保人节省了超过 100 万英镑的保费。Simpson 认为,同样的理念可移植至家庭保险,利用智能传感器提前发现漏水等隐患。
水损防控:最大非灾难性损失的解决方案
在财产保险中,水损害往往比火灾或入侵更为常见且隐蔽。美国管道技术公司 Beagle Services CEO Paul Vacquier 指出,仅在美国,每年因水损害支付的赔偿金额高达 145 亿美元,这是保险公司面临的最大的非灾难性损失来源。由于水具有渗透性,微小的管道裂缝、老化供应线或洗衣机软管故障均可能演变为严重洪水。
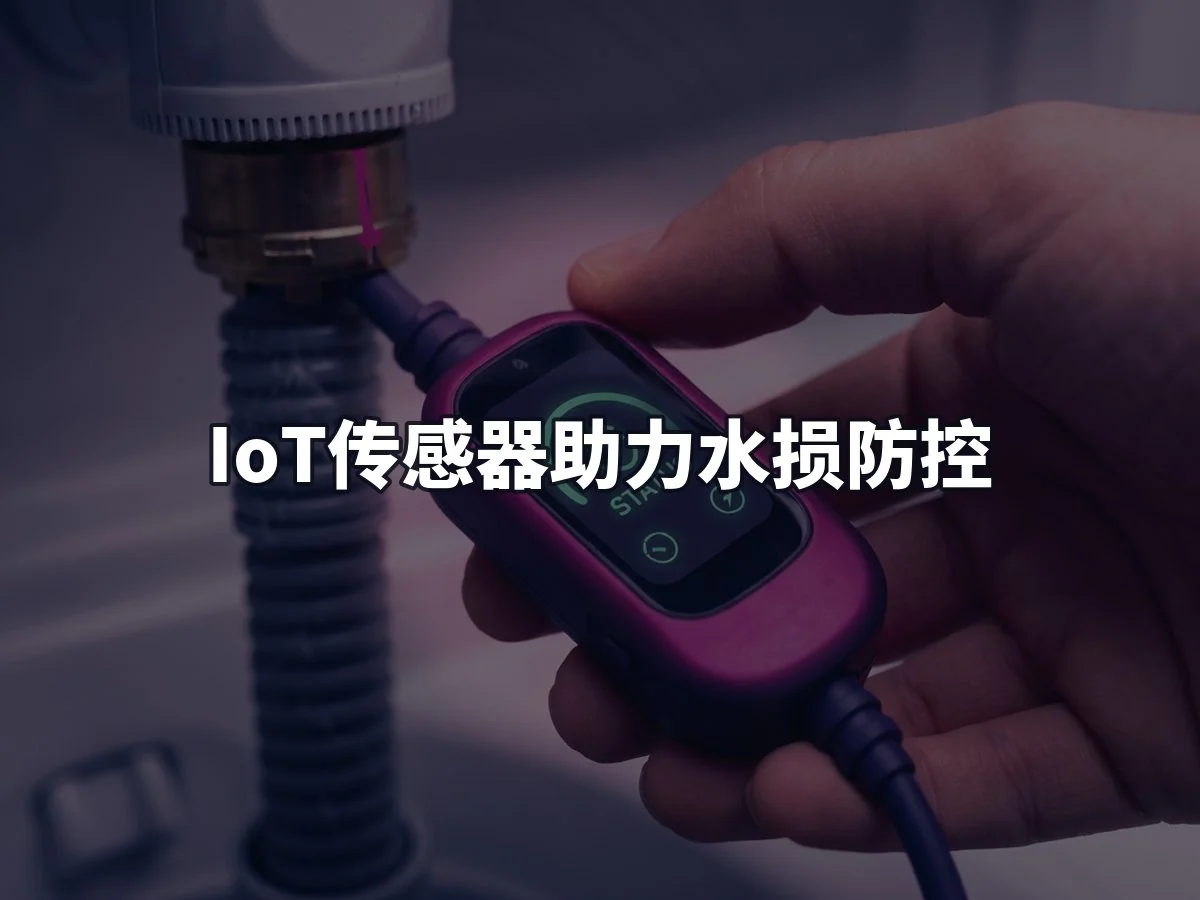
针对这一痛点,Beagle Services 推广多层防御策略,包括部署简单的皮克式 IoT 传感器于热水器和洗碗机下方,以及采用 LeakBot 等非侵入性流量监控设备。LeakBot 由 HomeServe 实验室开发,现归属 Ondo InsurTech plc,其直接贴附于管道上,能检测每分钟 5 毫升的微小连续流量及温度突变。
目前,多家大型保险公司已与 LeakBot 达成合作,向客户免费提供该设备,合作方包括美国的 Westfield 以及英国的 LV 和 Hiscox。Hiscox UK 前产品策略主管 Phil Thorn 表示:“最微小、隐蔽的泄漏往往造成最大损害,尽早识别至关重要。”Hiscox 于 2020 年成为英国首家引入该技术以保护房屋资产的保险公司。
自动断水与空置物业防护
除监测外,自动切断供水也是关键预防措施。Beagle Services 提供的监控服务可标记异常压力峰值和持续滴水,允许人工团队在管道破裂前介入。西雅图新日建筑公司创始人 Peter Kravchuk 强调,水损害通常始于洗衣机或热水器后的缓慢滴漏,而非突发洪水。对于度假屋和空置物业,这种缓慢泄漏可能被忽视数周,因此自动关阀装置显得尤为重要。
芝加哥房地产经纪人 Nick Nastos 观察到,买家和投资者对摄像头及监控系统的关注度日益提升。罗克斯顿财富公司业务主管 Nouran Moustafa 认为,对于管理住宅投资组合的房东而言,从反应性转向主动性保险能显著减轻行政负担。她建议将住房法规重点转向更好的报警器和漏水监测器,这将惠及租户、房东及保险公司三方。
电气安全与综合智能家居保险
InsurTech 的应用场景不仅限于水管。在英国,Sky Protect 家居保险计划于 2023 年 5 月正式推出,由苏黎世保险公司承保。该计划将传统建筑物和内容保险与家中智能设备的实时数据相结合,整合视频门铃、室内摄像头、运动传感器及泄漏探测器,通过统一应用提供实时监控和自动警报。
Sky Group 首席商务官 Stephen van Rooyen 表示:“通过 Sky Protect,我们旨在消除家庭保险的痛苦,结合智能家居技术防止损失并提供财务安宁。”
电气安全是另一大关注焦点。短暂的过电压对敏感电子设备构成持续威胁。虽然插线板可提供部分保护,但安装在配电箱上的全屋浪涌保护装置(SPD)能更有效地覆盖下游所有电路。Kravchuk 指出,SPD 作为自动安全屏障,能在检测到电压突增时将过量电流导向接地系统,从而防止设备故障并降低火灾风险。
保险折扣与潜在风险
X-Sense 是一家专注于家庭防灾的公司,虽未直接与保险公司合作,但其 Protect+ Elite 专业监控服务(年费 49.99 美元或月费 4.99 美元)可为订阅用户提供申请家庭保险福利的机会。用户可通过 X-Sense 应用获取监控证书,证明已安装兼容的烟雾和一氧化碳报警器,并连接至协调应急响应的专业监控服务。将此证书提交给住房保险公司,用户可能有资格获得房主保险折扣,具体幅度因州和保险公司而异,最高可达 15%。
然而,拥抱保险科技革命也伴随潜在风险。除了硬件投资成本外,数据隐私和设备网络安全成为主要顾虑。近期一起 B2B 数据管道安全事件揭露了数百万条记录,包括未来旅行路线和个人身份信息,凸显了第三方数据共享的脆弱性。专家建议房主在采用捆绑 InsurTech 方案前,需明确设备数据的所有权、保留期限、制造商的安全补丁政策,以及设备故障或断开连接时的保险责任界定。
结语
尽管存在数据隐私和技术实施障碍,InsurTech 仍代表了住房保险的长期发展方向。互联网传感器、AI 驱动的理赔处理和高科技检测设备的融合,正在重塑数字家庭生活。随着行业从被动赔付向主动预防转变,积极采纳新技术的房主有望获得更高的心理安全感及更低的保险费用,实现真正的双赢局面。