内蒙古包头市是一座拥有 200 万人口的工业城市,其显著特征之一是位于市区内、面积达 10 平方公里的尾矿库。这座被称为“威昆坝”(Weikuang Dam)或“包钢尾矿坝”的人造湖泊,是全球污染最严重的水体之一。自 20 世纪 50 年代末建成以来,该湖长期收集中国铁、钢铁及稀土产业矿物加工过程中产生的废水,含有大量放射性物质和工业化学品。
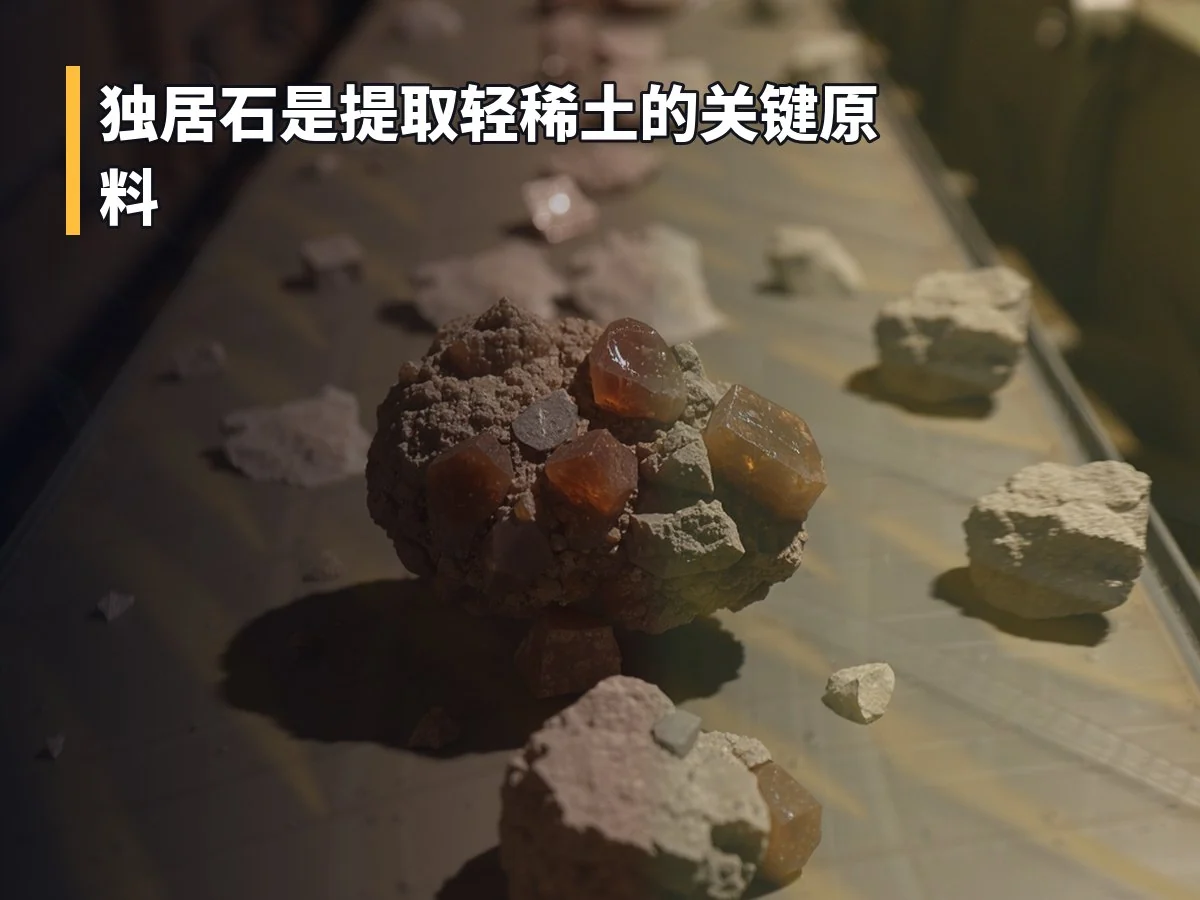
尽管中国近年来大幅加强了对采矿和矿产加工的环境监管——例如受四川环境灾难影响,禁止独立开发运营石矿——但随着北美、亚洲和欧洲工业化国家投入数十亿美元重建稀土供应链,独居石(Monazite)作为关键原料的战略地位日益凸显。
本文系《外交政策》(Foreign Policy)与 IEEE Spectrum 合作报道。
独居石是中国稀土产业的重要支柱,它是提取钕、镨等轻稀土元素以及部分重稀土元素的主要来源。中国不仅在本土大规模开采和加工含独居石的矿石,还大量进口此类矿石进行后续处理。
国内绝大多数独居石资源来自白云鄂博(Bayan Obo)矿山,这里也是世界上最大的稀土矿藏所在地。据估计,全球每年开采的稀土矿石中近一半源自此地。在白云鄂博开采的稀土矿石中,约 30% 至 40% 为独居石,其余主要为氟碳铈矿(Bastnäsite)。矿产情报公司 Project Blue 的研究总监 David Merriman 指出,去年仅白云鄂博一地就生产了 17 万吨稀土金属,这使得中国成为全球最大的用于提取稀土的独居石加工国。
2025年中国独居石进口量突破7万吨
中国的稀土战略不仅依赖本土产能,更体现在对海外资源的掌控上。新加坡矿物与金属顾问 Thomas Kruemmer 表示,去年中国进口的独居石数量超过 70,000 吨。考虑到海运独居石面临的特殊挑战,这一数据尤为惊人:由于具有放射性,浓缩独居石矿石被《国际海运危险货物规则》归类为第 7 类危险货物,这意味着该矿石只能通过中国指定的四个港口进口。
此外,特定类型的矿石进口需通过由中国国家核工业集团组成的合资企业以及盛和资源控股股份有限公司(Shenghe Resources)等至少部分为国有的企业进行。然而,Merriman 指出,许多进口矿石并未严格通过这些渠道。这是因为重型矿物砂中可能含有约 2% 或 3% 的独居石,不受浓缩独居石矿石同等严格的进口管制。相关公司进口重型矿物砂后,分离出包括独居石浓缩物在内的各种有利可图的副产品,再进一步处理以回收稀土。
近期,中国加大了在全球范围内寻找稀土矿石的力度。Kruemmer 分析称,部分原因是为了弥补失去的市场份额。2025 年,美国政府向 MP Materials 投资 4 亿美元,该公司在加利福尼亚州经营山口矿山(Mountain Pass Mine)及加工设施。这笔交易终结了此前 MP Materials 每年向盛和资源贸易附属公司出售数万浓缩稀土产品的长期合同。
西方观察家推测,中国锁定海外矿产或项目权益的行为具有深层战略考量,旨在阻止非中国开发商获取这些资产。例如,美国最近承诺向提供高达 7.25 亿美元的有条件贷款,而澳大利亚、巴西和马达加斯加也在积极争取大量的独居石供应。对于中国观察者而言,这些举动被视为一种防御性策略。
“中国正在玩自己的游戏。”Merriman 总结道,“无论外界如何解读,中国只是在延续其几十年来一贯的资源获取逻辑。”