三星电子连续四季度刷新盈利纪录,AI驱动内存需求激增
三星电子连续四季度刷新盈利纪录。受AI内存需求激增推动,其三季度营收达195.3万亿韩元创历史新高。公司计划加码HBM等先进存储芯片产能,以应对持续旺盛的市场需求。
共 23 篇相关文章
三星电子连续四季度刷新盈利纪录。受AI内存需求激增推动,其三季度营收达195.3万亿韩元创历史新高。公司计划加码HBM等先进存储芯片产能,以应对持续旺盛的市场需求。
SK海力士Q3营业利润同比激增632%。受AI半导体需求推动,其季度营收创纪录,并宣布拟向股东额外返还450亿美元。分析师认为行业上升周期或持续至2027年。
2027年PC内存供应或持续紧缩,DIY用户面临涨价缺货。因产能向HBM倾斜,零售端货源紧张,部分集成商已报告价格涨约15%,预计年底涨幅达20%。
美光台湾工厂拟10月22日罢工,要求明确奖金条款。谈判破裂后工会发起行动,涉及约1.5万名员工。该厂生产DDR5及HBM等芯片,若台中基地参与,可能冲击当前旺盛的内存供应与产量。
三星平泽半导体综合体扩建,以应对AI芯片需求。园区已有三座工厂24小时运营,第四座即将投用,第五座因内存市场回落暂停建设。此举旨在重夺内存领域领导权,预计需求将增长至2028年。
马斯克批评三星和SK海力士内存定价具“勒索”性质,同时肯定美光策略合理。当前DRAM与HBM供应短缺致价格飙升,美光最新财报显示其毛利率高达81%,并签署26项长期协议锁定未来收入。
三星发布初步指引,预计2026年Q3销售额翻倍至1450亿美元,营业利润近九倍。AI内存需求激增是核心驱动力,但产能倾斜致PC等消费电子组件涨价,供应紧缩或持续至2028年。
三星发布业绩指引,预计Q3营业利润同比激增约780%。受AI驱动内存芯片短缺及价格高位影响,其单季利润有望首破100万亿韩元,营收亦将创历史新高。
美光称内存短缺或持续至2028年。CEO表示明年产能已售罄,客户需支付更高价格。尽管毛利率创纪录达86.25%,但AI驱动的需求激增使供需失衡加剧,行业紧张程度预计超过今年。
美光CEO警告RAM短缺或持续至2028年。受AI驱动,HBM需求增速超DRAM,公司明年产能已基本售罄且价格将大幅上涨。尽管计划投入巨资建新厂,但新增设施短期内难以缓解供需矛盾。
卫星图像显示美国AI数据中心建设滞后于芯片需求。Jefferies报告指出,土地清理停滞致2026年计划产能仅半数在建,且先进封装瓶颈限制算力落地,现有能力仅支持约13吉瓦加速器。
9月14日,Anthropic发布AI安全放缓倡议,引发芯片股下挫;9月17日,利率回落和订单强劲推动费城半导体指数反弹。市场担忧前沿实验室协调放缓影响算力需求,但HBM售罄显示订单未转向。
SK海力士与英特尔洽谈合作,拟首次在美生产存储芯片。双方正探索租用俄亥俄设施或成立合资企业等方案。此举旨在缓解英特尔项目资金压力,并应对AI驱动下的全球存储供应紧张及美国制造业回流需求。
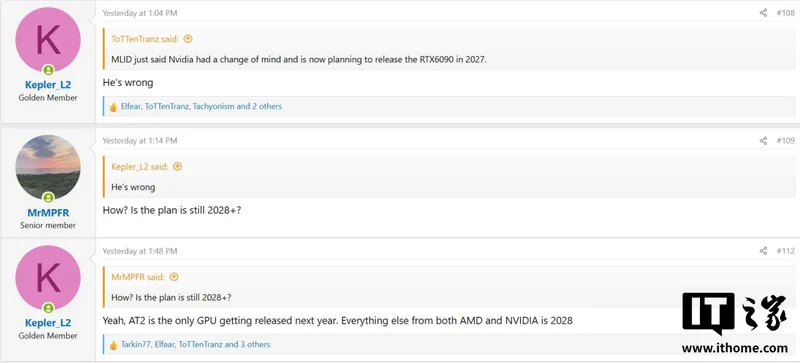
爆料称英伟达与AMD新卡推迟至2028年。受DRAM供应紧张影响,RTX 60及RDNA 5系列大概率缺席2027年,仅AMD可能先行推出部分产品,内存短缺或持续至2028年。
华为轮值董事长汪涛在全联接大会明确AI战略核心为算力,坚持硬件变现。昇腾950超节点已规模商用,960液冷版计划2027年Q3上市,旨在打造坚实算力底座并推进AI入端上车。
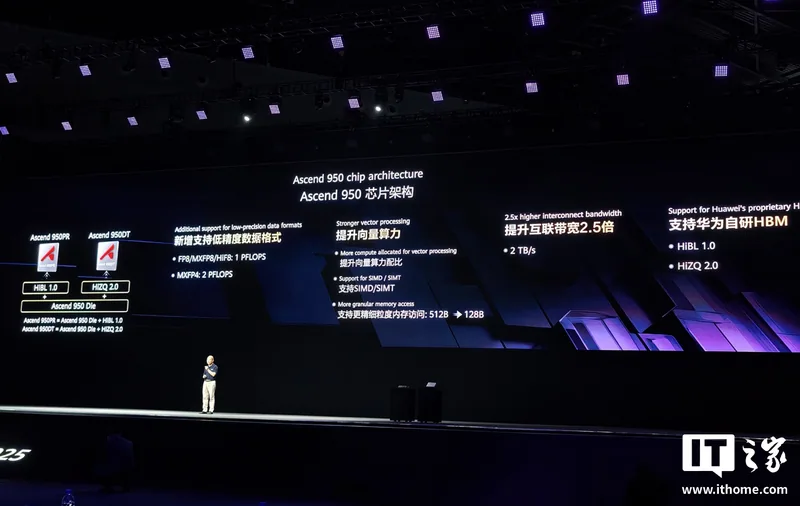
华为轮值董事长汪涛宣布,昇腾960芯片将提前至2027年Q1发布,实现性能翻番。其中960DT比原计划早三个季度,后续坚持一年一代节奏,970和980分别定于2028、2029年推出。
华为全联接大会2026在上海开幕,汪涛称昇腾910C超节点部署超千套、950超节点规模商用,昇腾960研发超预期,2027年Q1/Q3就绪,并推出业界首个NPO超节点,提升算力与可用度。
爆料称,英伟达RTX 60系列和AMD多数RDNA 5游戏显卡或推迟至2028年上市,仅AMD代号AT2产品有望2027年推出。原因是AI需求持续占用芯片、封装与显存资源,数据中心业务利润更高。
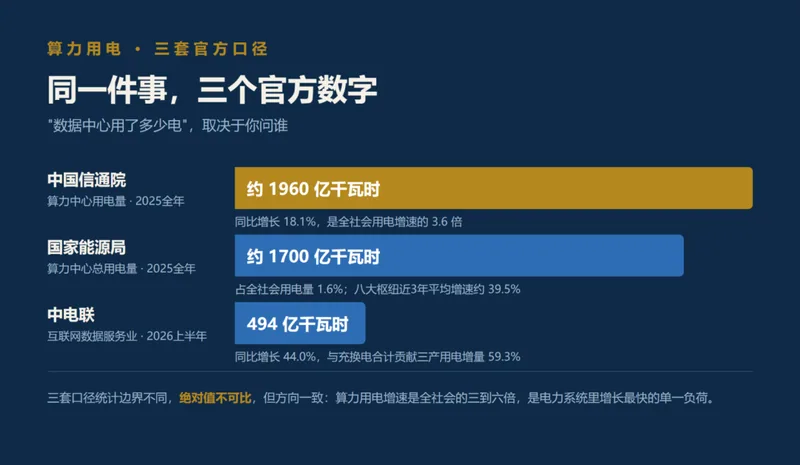
中电联披露算力用电增速远超全社会。预计2030年中国算力用电量达8000亿千瓦时,占全社会6%,相当于日本全国八成以上。芯片瓶颈可绕,电力约束更紧迫,权威机构对增长上限预测存在一倍分歧。
三星在AI基础设施峰会上公布zHBM路线图,目标将AI加速器响应速度提升10倍。该内存垂直堆叠于芯片上,性能可达HBM5的8倍、能效3倍;同时宣布2028年起提供zNAND-O样品。