今天早盘最反常的一组数字,不是跌幅,而是价格与成交的错位方式。BTC 24 小时跌 8.38%,成交额 461.30 亿美元,换手率 3.66%;ETH 跌 10.52%,跌幅更深,换手率 8.69%,是 BTC 的两倍多。如果只看跌幅,会得出「全线抛售」的结论;但把换手率放进来,画面就变了:跌幅最大的头部品种并没有换来同等比例的筹码转手,而换手率翻倍的品种,跌幅只比前者多两个百分点。这不像一次由真实卖盘推动的重定价,更像是在盘口变薄之后,少量主动性卖单就能把价格打下一段距离。
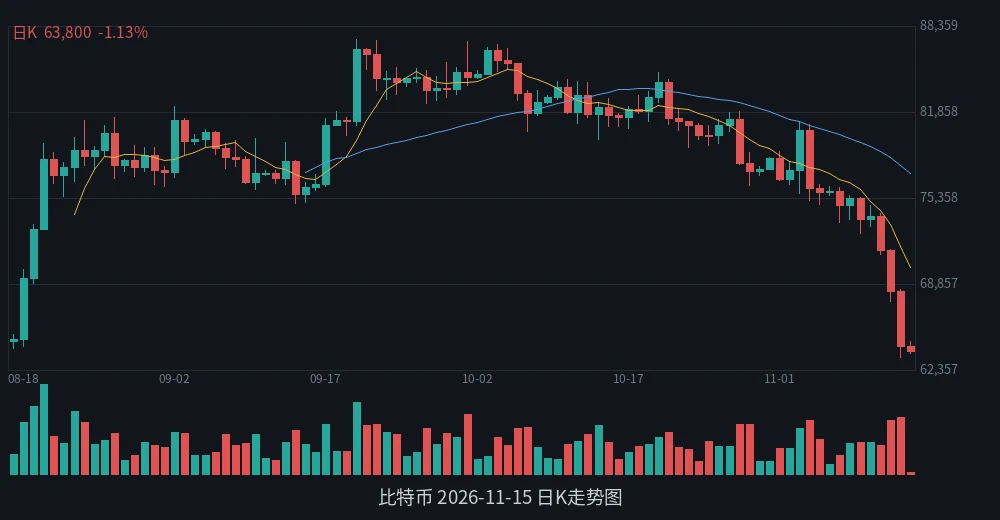
更极端的是收盘位置。BTC 现价落在 24 小时区间的 1.4% 位置,距区间低点只高出 0.13%;ETH 落在 6.0% 位置,距低点高出 0.76%。这两个数字说明,从最高点到现价的整段下跌,几乎全部发生在今天,而现价是贴着最低点收的——盘口没有在低位形成任何有意义的承接带。清算数据可以佐证这个结构:快讯记录 BTC 接近 63,000 美元时全市场清算量突破 19 亿美元,随后又出现「近 8 亿美元的 Binance 清算」。清算是被动成交,它不区分买盘深度,触发即成交,这正是薄盘口下价格快速位移的典型机制。
所以今天要论证的判断是:这轮下跌的幅度里,有相当一部分不是新增卖盘的真实供需,而是流动性收缩本身放大的结果。检验方法很直接——如果跌幅主要来自供需恶化,那么成交额应当同步放大、换手率应当抬升;如果主要来自深度缺失,那么成交额相对近期水平应当平淡甚至偏低,而单位成交造成的价格位移应当异常大。今天的换手率结构支持后者:BTC 仅 3.66%,BNB 只有 1.70%,而这两个是成交额榜上体量最大的品种之一。下面用成交额榜、涨跌榜和市场广度三层数据来验证这个判断,并指出在这种流动性状态下,哪一类操作的代价最高。
三个口径今天没有互相印证
先看全局。全球加密货币总市值 2.15 万亿美元,24 小时跌 9.81%;24 小时总成交额 1067.45 亿美元;活跃币种 22,249 个。市场广度方面,本站收录的 248 个币种中上涨 7 个、下跌 240 个、平盘 1 个,上涨占比 2.8%。
单看这三个数字,最刺眼的是广度:2.8% 的上涨占比,是接近全面下跌的读数。但总市值跌幅 9.81% 与广度之间并不构成简单的印证关系——广度衡量的是「多少品种在跌」,市值衡量的是「跌了多少钱」。今天两者同时指向下,方向一致;但幅度上有个细节值得拆开:如果下跌完全由头部主导,总市值跌幅会明显大于中长尾的平均跌幅;如果由中长尾主导,市值跌幅会被头部稀释。今天 240 个品种下跌、仅 7 个上涨,这已经不是结构性问题,而是无差别的同步下行——这一点与 11 月 9 日那种「BTC 仅跌 1.34%、ETH 跌 4.88%」的分层结构完全不同,今天是头部和中长尾一起被扫。
真正需要留意的是第三个口径:成交额。1067.45 亿美元的 24 小时总成交额,配合 2.15 万亿美元的市值,隐含的整体换手水平并不高。这一点在头部品种上看得更清楚:BTC 换手率 3.66%,BNB 1.70%,XRP 5.87%——这些都是成交额榜前列的品种,换手率却都停留在个位数偏低的位置。与此同时,跌幅榜上的 UNI 换手率 20.98%、NEAR 18.05%、DOGE 10.66%、SOL 10.34%。
这种分布本身就是结论:钱不是从头部大规模撤出的,头部的筹码几乎没有换手,价格却掉了 8% 到 10%。从这组数据看,头部今天的下跌更像「报价下移」而不是「持仓换人」。如果是持仓换人,换手率会显著抬升;3.66% 的 BTC 换手率对应 8.38% 的跌幅,意味着单位换手对应的价格位移远高于常态。
稳定币口径单独说明:本站收录且有全球成交额数据的 206 个币种中,稳定币合计 24 小时成交额 885.16 亿美元,占这批币种成交额合计的 50.3%。这个占比的分母不是全球总成交额,它反映的是计价工具的换手规模,不能与上表的币种成交额做任何加减。今天这个占比过半,说明资金在交易账户内部频繁切换计价形态,而不是停留在某种风险资产里——这与头部低换手是同一件事的两面。
成交额前十:谁在被交易,而不是谁在涨
成交额榜今天的信息量不在名次,而在「换手率—跌幅」的配对关系。把前十按换手率从低到高排,会看到一条清晰的斜线:BNB 1.70%、BTC 3.66%、XRP 5.87%、ZEC 6.19%、ETH 8.69%、HYPE 9.05%、SOL 10.34%、DOGE 10.66%、NEAR 18.05%、UNI 20.98%。对应的跌幅是:BNB -9.64%、BTC -8.38%、XRP -9.41%、ZEC -8.95%、ETH -10.52%、HYPE -11.52%、SOL -11.15%、DOGE -12.76%、NEAR -12.69%、UNI -17.50%。
换手率最低的四个品种,跌幅集中在 8% 到 10% 之间,彼此差异很小;换手率最高的四个品种,跌幅扩大到 11% 到 17.5%,且内部差异明显拉开。这个排序不是巧合:它说明今天的价格下跌存在一个「流动性折价」的梯度——越是筹码转手密集的品种,价格被压得越深。这听起来反直觉,但机制上很直接:高换手意味着有更多持仓者在同一时间段内选择成交,而盘口深度不足以吸收这些成交,于是每一笔卖单都要向下找价格。
反过来看 BNB 和 BTC。BNB 换手率 1.70%,是成交额前十中最低的,跌幅 -9.64%,却比 ETH 的 -10.52% 只小不到一个百分点。换句话说,BNB 用不到 ETH 五分之一的换手率,实现了接近的跌幅。这在正常深度下几乎不可能发生,只有在买卖价差被拉宽、中间挂单被撤走的情况下才会出现。BNB 今天的消息面有一条:KAVA 借贷协议遭攻击,攻击者通过 LayerZero 将约 4920 万个 KAVA 桥接到 BNB 链并抛售换成约 210 万美元的 BNB 和 USDT。这条消息能解释 KAVA 的暴跌,但解释不了 BNB 自身 9.64% 的跌幅——攻击规模与 BNB 的市值体量不在一个量级。更合理的解读是:这条消息出现在一个本就脆弱的盘口上,它提供的是情绪触发,而不是价格下跌的算术来源。
成交额榜上唯一同时进入跌幅榜的品种是 UNI,跌 17.50%,换手率 20.98%,7 日跌 33.72%。这是全场唯一「价格大动、成交也大动」的头部品种——它不是被薄盘口打下去的,而是有真实的、持续的换手在推动。把 UNI 和 BNB 并排放,就是今天两种截然不同的下跌机制:前者是真卖盘,后者是报价真空。这两种下跌在明天的修复路径完全不同,前者需要买盘重新介入,后者只需要挂单回补。
还有一个容易被忽略的细节:成交额榜前十中,没有一个品种的换手率超过 21%,而跌幅榜前十里有多个品种换手率显著更高。这说明今天最密集的换手并不发生在流动性最好的品种上,而是发生在流动性较差的品种上——这本身就是深度问题的直接证据。
两张榜合起来看:孤例与一片
涨幅榜今天几乎是空的。在剔除全球成交额低于 500 万美元的品种后,涨幅前十只列出两个:NES +6.53%,ALLO +3.52%。两个品种的 7 日涨跌分别是 -20.37% 和 +0.37%,也就是说,NES 今天涨的 6.53% 是在七日累计跌超两成的背景下出现的,属于反弹而非趋势;ALLO 的七日几乎零位移,今天的 +3.52% 也没有量能配合(成交额 598.69 万美元,刚过门槛)。这两个数字合起来说明:今天的上涨不是资金选择的结果,而是筛选门槛之后剩下的残渣。涨幅榜只剩两个名字,本身就是「没有买盘」的最直接读数。
跌幅榜则是另一番景象:BERA -30.21%、BARD -21.88%、PENGU -21.52%、ASTER -21.50%、PONS -19.96%、PUMP -18.06%、CFX -17.93%、INJ -17.63%、UNI -17.50%、APT -17.09%。十个品种,跌幅全部在 17% 以上,其中五个超过 20%。这不是孤例,是一整片。而且它们的 7 日涨跌几乎全部为负,ASTER -28.16%、PONS -34.21%、UNI -33.72%、APT -25.85%、PENGU -24.83%——今天的暴跌是连续下跌的延续,不是单日事件。
把两张榜和成交额榜做交叉,材料给出的重叠数是:涨幅前十中有 0 个同时进入成交额前十,跌幅榜中有 1 个(UNI)。这两个数字要合起来读。涨幅榜与成交额榜零重叠,意味着今天所有上涨的品种都不具备全市场级别的流动性,它们的涨幅对整体定价没有影响;而跌幅榜有 1 个重叠,意味着唯一一个「有深度、有真实换手、且大幅下跌」的品种是 UNI。换句话说,今天市场里唯一值得当作有效价格信号对待的下跌,是 UNI;其余跌幅榜品种的暴跌,发生在成交额几千万到两亿美元量级的盘口上,冲击成本极高,价格发现的质量很低。
这里能看出消息面与价格的一处反向。UNI 的 7 日跌幅达到 33.72%,但快讯里与 UNI 相关的只有一条日元稳定币 JPYC 发行的报道,提到 Upbit/Uniswap 的日交易数据,属于行业应用层面的中性信息,不构成利空。也就是说,UNI 今天 17.50% 的下跌没有对应的负面消息驱动——它是一个高换手品种在弱盘中被动承受抛压的结果。这种「无消息面驱动的大幅下跌」通常意味着卖出来自仓位调整而非事件定价,它的修复也更依赖整体盘口恢复,而不是某条消息被证伪。
同样值得指出的是 KAVA。快讯记录 KAVA 24 小时跌超 60%,攻击者借入 5520 万 KAVA,韩国三家交易所暂停了桥接提现和转账。这个跌幅远超跌幅榜第十名的 -17.09%,但没有进入榜单——原因只能是它的全球成交额低于 500 万美元的筛选门槛。这提醒一件事:在今天的流动性状态下,最极端的损失恰恰发生在榜单看不见的地方,榜上的数字已经是「相对可交易」的那一部分。
流动性专论:这个市场现在能承接多大的单
把视角收窄到深度本身。判断一个市场的承接能力,通常看三样东西:买卖价差、盘口挂单厚度、以及单位成交额造成的价格位移。前两样材料里没有直接数据,但第三样可以从换手率和振幅的组合里反推。
先看振幅。BTC 24 小时振幅 8.63%,换手率 3.66%;ETH 振幅 11.32%,换手率 8.69%。振幅是日内最高最低的跨度,换手是筹码转手的比例。两者的比值可以粗略理解成「每单位换手对应的价格波动」:BTC 的这个比值明显高于 ETH——BTC 用更少的换手,走出了相对更宽的振幅区间。这和前面成交额榜的排序是同一件事:头部的价格位移不是由成交量推出来的,是由挂单缺失放出来的。
再看长尾。NEAR 振幅 19.90% 对应换手 18.05%,UNI 振幅 19.85% 对应换手 20.98%,DOGE 振幅 21.20% 对应换手 10.66%。这三个品种的振幅都在 20% 上下,但换手率差了一倍。DOGE 用 10.66% 的换手走出了 21.20% 的振幅,说明它的盘口深度比 NEAR 和 UNI 更薄——同样的价格跨度,需要的成交更少。跌幅榜上的 BERA 更极端:振幅 38.89%,换手率对应的成交额 5096.54 万美元。接近 40% 的日内跨度,配合五千万美元级别的成交,这是典型的薄盘口特征,任何一笔稍大的市价单都能在里面砸出一个坑。
把这些拼起来,可以给今天的深度定个性:这是一个「分层断裂」的盘口。头部(BTC、BNB、XRP)的换手率停留在低位,价格却已经下移,说明深度是靠撤单消失的,不是靠成交消耗的;中部(ETH、SOL、HYPE)换手率中等偏高,跌幅随之加深,说明这里有真实的持仓调整;长尾(NEAR、UNI、DOGE、BERA)换手率和振幅同时放大,说明盘口薄到无法吸收正常规模的成交。三层之间不是连续过渡,而是断层。
这种结构下,价格变动的「含金量」要分开评估。BTC 的 8.38% 跌幅里,真实供需的成分相对低——3.66% 的换手率不足以支撑这么大幅度的重定价,更多是报价真空下的被动下移;UNI 的 17.50% 跌幅里,真实供需的成分相对高——20.98% 的换手率配合 33.72% 的七日跌幅,是有持续卖盘在出货。把这两者混为一谈,就会误判明天的修复难度:前者只需要挂单回补,后者需要买盘真正接住。
那么在这种流动性下,哪一类操作的代价最高?答案是「在薄盘口上执行大额市价单」。今天的数据给出了具体的代价刻度:BERA 用五千万美元级别的成交走出了 38.89% 的振幅,意味着在这类品种上,一笔相对市况不算大的单子就能把价格推出两位数百分比。跌幅榜上五个品种跌幅超过 20%,它们的成交额从 682.56 万美元到 2.03 亿美元不等——这个量级在正常市况下属于中等流动性,今天却承受了 20% 以上的单日位移,说明冲击成本被放大了数倍。反过来,在 BTC 这种换手率仅 3.66% 的品种上,大单的冲击成本同样高,但表现形式不同:不是砸出深坑,而是成交稀少、价差拉宽、成交价与报价偏离。两种代价,一种是滑点,一种是成交不确定性。
还需要指出这个视角今天看不到什么。按流动性与深度的口径,通常伴随急跌出现的特征包括:成交额相对近期均值显著放量、买卖价差持续走宽、头部换手率跳升。今天材料里能确认的是换手率结构(头部低、长尾高)和振幅结构(长尾显著宽于头部),但成交额相对近期均值的比值无法从这份材料中得出——材料只给了当日的绝对成交额,没有给出均值基准。所以「今天是不是放量下跌」这个问题,按现有口径无法回答,只能退回到换手率的相对比较。这是这个视角今天的边界,不应该用「成交放大」这类模糊表述蒙过去。
总结与推演
把全篇归拢成一句:今天是一次由盘口深度收缩放大、而非由头部持仓换手驱动的同步下跌——头部低换手配高跌幅,长尾高换手配更深跌幅,涨幅榜只剩两个无量品种,唯一的有效价格信号是 UNI 的高换手下跌。
推演一:如果明天头部品种(BTC、BNB、XRP)的换手率仍然停留在个位数低位,而跌幅收窄或转为横盘,那么今天的下跌更可能被确认为报价真空造成的错杀,修复会以挂单回补的形式出现,速度相对快,因为不需要真实买盘大规模介入。依据是今天这三个品种的换手率与跌幅不匹配——3.66% 的换手撑不起 8.38% 的重定价,缺口只能由深度解释。反证条件:如果明天 BTC 换手率跳升到明显高于今天的水平、而价格继续下移,说明今天的低换手不是深度问题,而是卖盘尚未出尽,上述推演不成立。
推演二:如果 UNI 这类高换手品种的换手率维持在高位、跌幅却开始收敛,说明真实卖盘正在被买盘吸收,长尾的下跌接近尾声;如果换手率继续抬升而价格继续下探,说明出货尚未完成,长尾的跌幅还有延续空间。依据是 UNI 是今天唯一「价格大动、成交也大动」的品种,它的量价配合质量最高,最能代表真实供需。反证条件:如果 UNI 的换手率骤降、价格却大幅反弹,说明今天的下跌里包含大量被动清算而非主动出货,推演二的框架需要修正。
推演三:如果清算规模继续扩大(今天已记录 19 亿美元全市场清算和近 8 亿美元的 Binance 清算),薄盘口品种的冲击成本会进一步上升,跌幅榜上 20% 以上的单日位移会更频繁地出现,且集中在成交额几千万美元量级的品种上。依据是 BERA 用五千万美元成交走出 38.89% 振幅这一组读数——深度不足时,清算的被动成交会直接转化为价格位移。反证条件:如果后续清算规模收敛、而长尾振幅同步收窄,说明深度正在恢复,这条推演不成立。
需要盯的观察指标有三个,都可在明天的数据里直接读到:一是 BTC 与 ETH 的换手率是否从 3.66% 和 8.69% 抬升,这决定头部下跌是深度问题还是供需问题;二是涨幅榜的品种数量能否超过今天的两家,这决定买盘是否回到市场;三是成交额榜与跌幅榜的重叠数是否从今天的 1 个扩大,这决定真实卖盘是集中在少数品种还是继续扩散。