英国国家审计局(NAO)近日发布报告指出,英国公共机构对气候变化带来的财务影响缺乏充分认知。尽管这些机构普遍预期运营成本及能源费用将因气候变迁和低碳转型而上升,但多数无法准确量化相关风险的具体成本。
报告分析称,极端天气导致的物理损害、气温长期升高以及降雨模式改变,正迫使公共部门面临更高的维护、维修及资产升级费用。此外,许多机构预计日常运营开支也将随之增加。对于掌控重大财产或基础设施的部门而言,脱碳与适应气候变化的成本尤为突出。
在监管层面,英国财政部(HMT)已在大型中央政府机构的年度报告中制定了气候相关的财务披露规则,并针对2025-26财年确立了首套报告标准。此前自2022年起,其他披露规则已陆续生效。
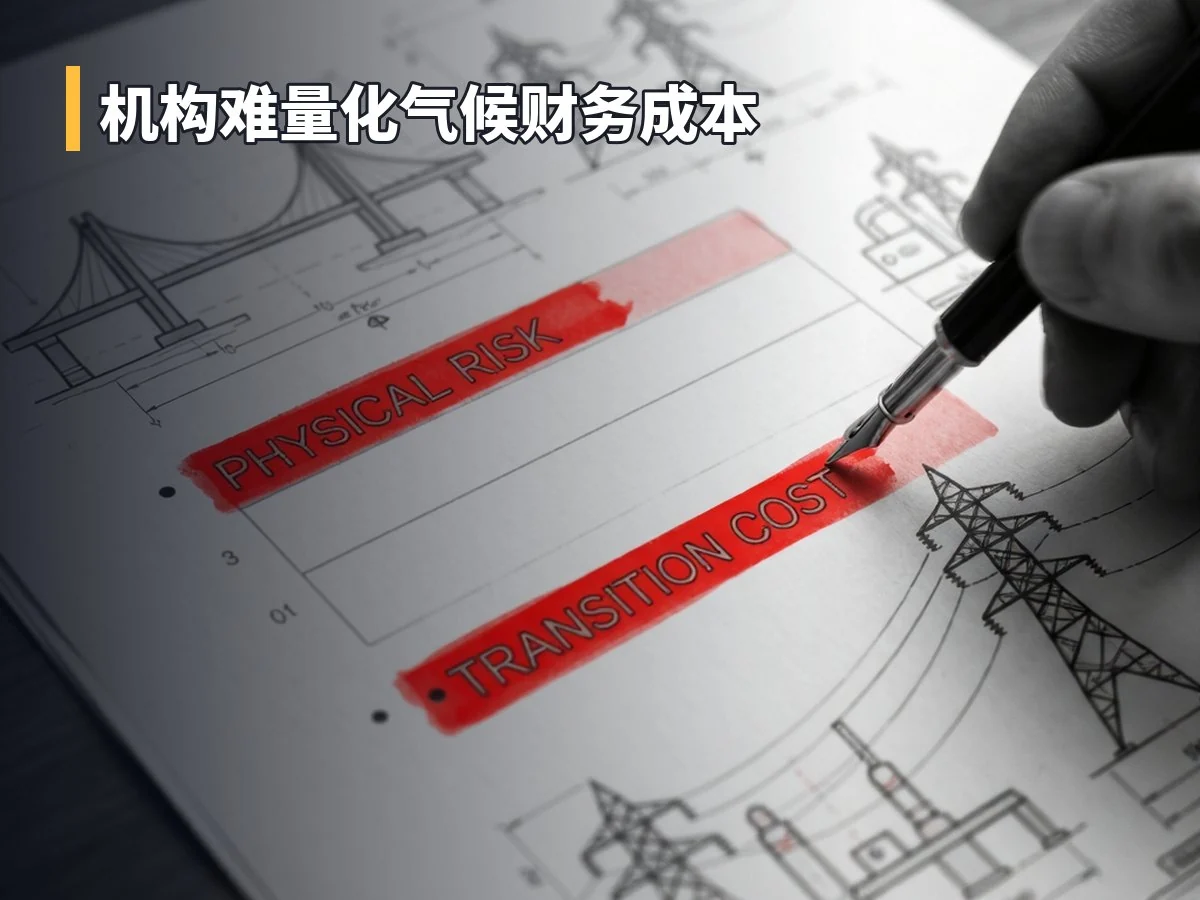
然而,NAO发现公共机构在理解气温上升、洪水频发、风力增强及干旱持续等物理风险方面存在明显不足,同时对转向低碳经济所需成本的洞察也较为匮乏。审查显示,机构在战略披露中往往未能清晰区分过渡风险与物理风险。虽然部分过渡风险被列出,但缺乏具体细节;相比之下,物理风险的描述则相对详尽。
最常见的过渡风险包括转型带来的财务压力及供应链中断。预计的成本因素涵盖:向低碳能源转型的技术投资、新法规的遵守与执行,以及材料、水、能源和专业技能的价格波动与供应不确定性。
NAO局长加雷斯·戴维斯(Gareth Davies)强调,英国公共服务体系必须适应气候变化影响。议会需明确掌握基础设施、服务提供及财政状况对气候变化的适应能力,并制定有效的风险管理策略。
戴维斯表示,尽管公共机构仍在探索如何最佳地报告紧迫的气候风险,但从2025-26财年起要求所有大型中央政府机构披露此类信息是至关重要的第一步。他期望随着时间推移,这些报告能提供更具实用价值的信息。
值得注意的是,今年早些时候,气候慈善机构“全球行动计划”(Global Action Plan)曾发布报告指出,84%的拟议数据中心开发项目位于当前或预计到2040年将出现水资源紧张的地区。该组织认为,数据中心的用水量可能进一步加剧英国本已受气候变化冲击的水系统压力。