- 分析指出,人工智能行业需取代约2.5亿个工作岗位,方能回收当前高达2.5万亿美元的投资。
- 尽管AI模型性能持续提升且使用成本大幅降低,但基础设施硬件的折旧压力与高昂投入使得回报前景不明朗。
- 基础设施提供商可能面临类似互联网泡沫时期电信公司的困境,难以收回巨额前期投资。
自2022年底ChatGPT发布以来,人工智能开发者掀起了一场前所未有的军备竞赛。这一领域的投资规模远超以往任何技术周期,引发了业界对于回报率的广泛质疑。
应用量子(Applied Quantum)创始人Marin Ivezic的最新分析显示,目前的财务模型存在显著缺口。若要证明现有巨额投资的合理性,人工智能产业需要产生约2.5万亿美元的年收入,而当前的营收预估远未达到这一水平。
实现回报需替代2.5亿个全职岗位
目前人工智能行业的年收入估计在1500亿至2500亿美元之间。Ivezic指出,为了填补至2.5万亿营收目标的差距,AI必须提供相当于2.5亿个全职工作岗位的生产力提升或替代效应。该计算基于每位全职员工平均成本为10万美元的假设。
这2.5万亿美元的投资构成包括:自2022年以来已投入的1.5万亿美元硬件资金,以及预计每年追加的1万亿美元投资。作为对比,美国目前的非农就业岗位总数仅为1.59亿个,这意味着AI所需替代的工作量甚至超过了整个国家的就业存量。
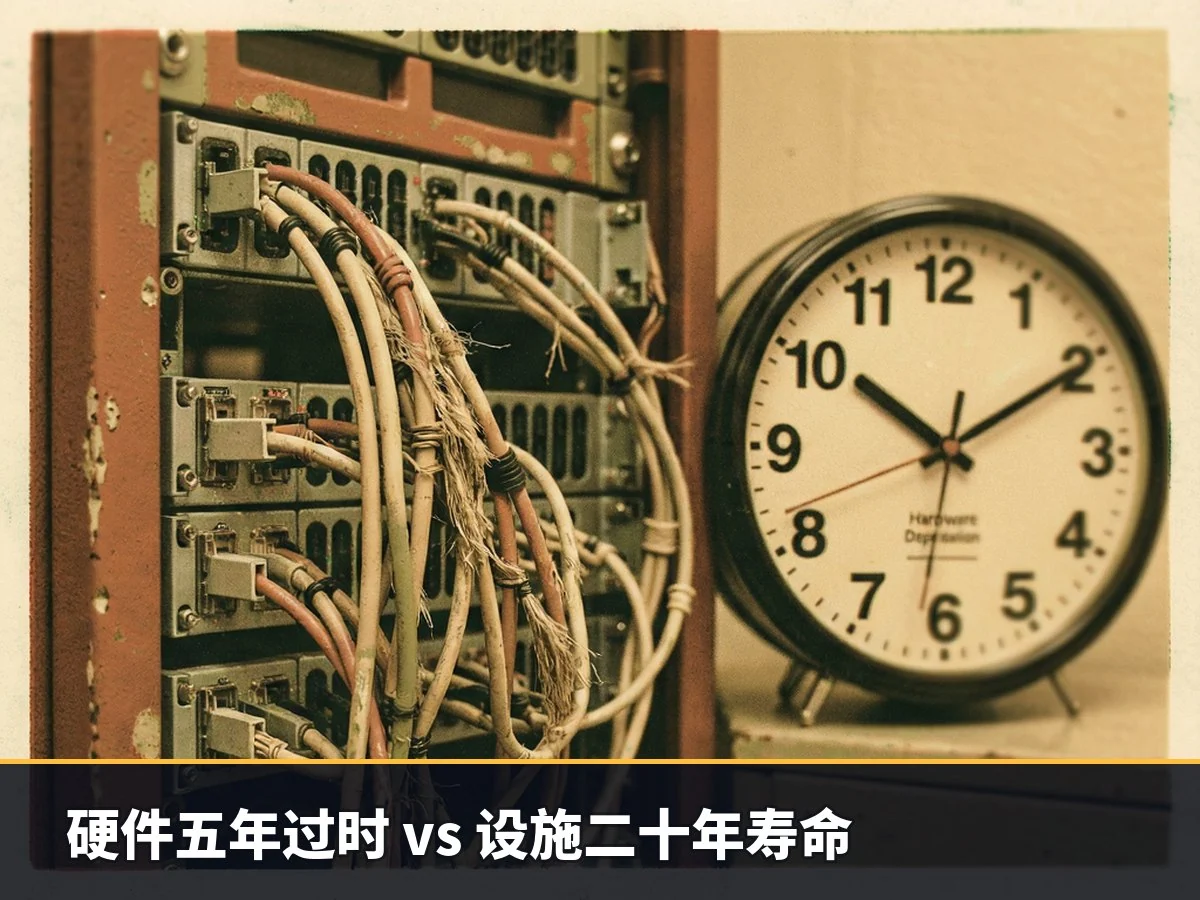
基础设施供应商正面临严峻的成本回收挑战。高性能AI芯片通常每五年即过时,但其配套的数据中心基础设施预期寿命约为20年,这种错配导致了巨大的折旧成本。Ivezic将此现象称为“50美分规则”:供应商每投入1美元资本支出,就必须产生50美分的年度经常性收入才能维持平衡。
与此同时,AI模型呈现出“能力增强、价格下降”的趋势。数据显示,自2022年以来,具备GPT-4级别能力的模型推理价格下降了100倍。然而,基础设施提供商的运营成本并未随之降低,反而持续上升,这使得他们更难从初始投资中获得回报。
Ivezic认为,这一局面令人担忧,并与互联网泡沫时期的情况相呼应。当时,电信公司为铺设光纤网络投入巨资,却因无法收回成本而在著名的环球电讯(Global Crossing)案例中遭受重创。如今,承担巨额建设成本的是资助基础设施的公司,而非直接从中获利的软件企业。
整个基础设施市场目前依赖于这一增长预期。虽然AI技术正变得更便宜、更先进,且企业探索应用场景的步伐加快,但依靠泡沫驱动的增长缺乏稳定性,潜在风险不容忽视。