涨幅榜上只剩六个名字,这不是"分化",是资金撤了
先看一组容易被忽略的数字。248 个纳入统计的币种里,上涨 16 个、下跌 232 个,上涨占比 6.5%。而 24 小时涨幅前十里,全球成交额超过 500 万美元的只有 6 个。
这两个数字放在一起,说明的是一个比"普跌"更具体的状态:今天不是钱在板块之间挑挑拣拣,而是绝大多数板块根本没有钱停下来。涨幅榜之所以凑不满十席,不是因为筛选条件苛刻,而是够格报涨的品种本来就不够多。LSK 以 +32.46% 排在第一,第二名 RAY 只有 +6.56%,第三名 LTC +6.28%,到第六名 COMP 已经只剩 +1.00%。一个正常轮动的市场里,头名的极端值会由后面一串中高个位数涨幅接力撑住;今天的形状是尖顶之后直接塌到地面。
更值得记下来的是成交额榜和涨跌幅榜的关系。涨幅前十中没有 0 个同时进入成交额前十,跌幅榜里倒有 1 个——UNI。这句话反过来读更有意思:今天真正有资金进出的品种,要么在跌,要么根本不在这张表上。而 UNI 以 -12.15% 同时挂在成交额第七(13.61 亿美元)和跌幅第九,换手率 24.66%——筹码在换手,但换手的方向是往外。
接力棒没有传出去:L1 和 DeFi 是今天的两头
按板块拆开看,今天的资金不是在接力,是在往回缩。
L1 板块里,ETH -3.39%、SOL -3.65%、BNB -2.08%、NEAR -8.06%、XRP -8.54%。头部三个跌幅都在 2% 到 4% 之间,NEAR 和 XRP 明显更重。NEAR 的换手率 35.62%,是成交额榜前十里面最高的一档,配合 -8.06% 的跌幅,这个组合说明的是有人在集中出货,而不是没人交易。XRP -8.54% 配上 5.32% 的换手,同样不属于"清淡下跌"。也就是说,L1 内部的分层不是"大盘币抗跌、小盘币补跌"这么简单,NEAR 和 XRP 这两个市值分别 54.9 亿和 918 亿美元的品种,跌得比 SOL 更狠、换手比 SOL 更高,钱是从中段市值的品种里抽走的。
DeFi 这一头更直接。UNI -12.15%,SUSHI -12.62%,两个都进了跌幅榜,UNI 还是唯一一个双榜重叠的品种。但同一板块里,MORPHO +3.78%、COMP +1.00%,一涨一跌之间差了十三个百分点以上。这种内部撕裂通常意味着板块内部在做选择,而不是整体被抛售。问题在于,领跌的 UNI 是流动性最好的那个,领涨的 MORPHO 全球成交额只有 4506 万美元——涨幅榜第六名的 COMP 是 5009 万美元,都是盘口偏浅的量级。今天 DeFi 板块的"涨"是小品种撑出来的数字,"跌"是主流品种砸出来的真金白银。
再看 Meme 和 AI 这两条通常承接风险偏好的线。BONK -15.31%、PEPE -12.95%,两条 Meme 主线都在跌幅榜前列;而 BONK 的 7 日涨幅还是 +28.88%,PEPE 是 +24.32%——这个组合说明今天砍的是过去一周赚得最多的仓位,不是新空头进场。AI 相关的 ALLO -13.82%,7 日涨幅 +42.36%,形态一样。这三笔放在一起,指向的是同一批筹码:七日维度浮盈丰厚、今日单日回吐两位数。
按板块轮动的框架看,今天的问题不是"谁接了谁的棒",而是上一棒跑完之后,筹码被直接带走了,没有在任何一个板块停下来。Raydium 的 RAY +6.56%、LayerZero 的 ZRO +2.03% 是少数亮点,但 RAY 的 7 日涨幅已经 +37.31%、ZRO +45.83%,它们本身就是前期涨幅最大的那一类,今天的上涨更像是尾声而不是起点。LTC +6.28% 是个例外,7 日 +29.46%,但莱特币不属于任何一条当下活跃的叙事线,它的异动在今天的快讯里找不到对应解释。
把这几条线并排看:跌的是七日赢家,涨的是小成交额品种或者前期领涨者。这是典型的轮动末端形态——资金不是从 A 板块流向 B 板块,而是从所有板块流向场外。
消息面和价格今天是对着走的
今天最值得写的一条矛盾,在 BTC 身上。
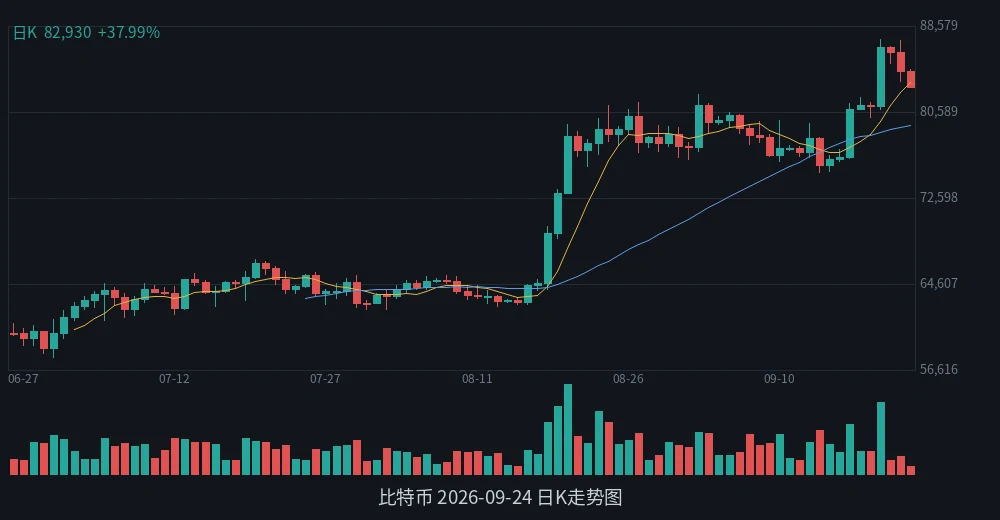
快讯里美国现货 Bitcoin ETF 周三录得 3.47 亿美元流入,五天累计流入达到 265 亿美元。同一时间段,BTC 从 8.7 万美元上方跌到 8.4 万美元以下,日内进一步跌破 8.3 万。收盘时 BTC 报 83,250.90 美元,24 小时 -3.04%,处在日内区间的 12.1% 位置——贴着低点收的。ETF 在买,价格在跌,这两个信号指向相反的方向。
要解释这层背离,得看另一个数字:BTC 24 小时成交额 436.95 亿美元,换手率只有 2.62%;ETH 换手率 5.29%,是 BTC 的两倍。也就是说,BTC 今天的下跌不是靠大规模换手砸出来的,价格往下走了 3%,但筹码的转手比例很低。ETF 的申购是场外资金进场的一条通道,而价格由场内边际卖单决定。当场内挂单变薄、买盘撤走的时候,不需要很大的量就能把价格压下去。链上快讯里那条"某巨鲸杀跌 4160 万美元、若回涨至 8.41 万美元便会爆仓",以及"行情短时回落引发 7 名巨鲸连环爆仓、全网 1 小时遭 1.16 亿美元清算",说的正是这个机制——价格的下行由少数杠杆仓位被动触发,而不是由广泛卖压推动。
这解释了一个看起来矛盾的现象:为什么 ETF 在净流入,市场广度却只有 6.5% 的上涨占比。ETF 的钱进的是 BTC,而今天真正在跌的是 BTC 之外的那 232 个品种。BTC 跌 3.04%,ETH 跌 3.39%,但 XRP 跌 8.54%、UNI 跌 12.15%、BONK 跌 15.31%。头部的跌幅是长尾的一半甚至三分之一。资金没有离场,它在向最上层集中,同时把中下游的筹码留在原地。
总结与推演
把今天归拢成一句:这是一次由头部品种低换手下跌触发、在中下游高换手品种上完成兑现的收缩,而不是板块之间的接力。上涨占比 6.5%、涨幅榜仅 6 个合格样本、涨跌幅榜与成交额榜近乎不重叠,这三组数字共同说明资金没有在任何一个板块里停留。UNI 是唯一同时出现在成交额榜和跌幅榜的品种,它的 24.66% 换手率说明这里发生了真实的筹码转移,而转移的方向是离开。
接下来更可能出现的情形是:如果 BTC 继续贴着日内低点区间运行、换手率维持在 3% 以下,那么中下游品种的补跌压力会大于头部的反弹动力,因为今天砍仓的那批筹码(BONK、PEPE、TIA、ALLO,7 日涨幅在 24% 到 63% 之间)赚的是过去一周的钱,兑现过程通常不会一天结束。判断的依据在于成交量结构——今天领跌的品种普遍是高换手,这意味着卖压是主动的,不是被动挂单被吃。
反证条件有两个。第一,如果 BTC 的换手率从 2.62% 明显抬升、同时价格站回日内区间中位以上,说明今天的低换手下跌只是流动性真空而非趋势,中下游的补跌推演不成立。第二,如果涨幅榜的合格样本数从 6 个回到两位数、且前排出现成交额榜内的品种,说明接力重新启动,资金开始在新的方向上停留,那么"轮动末端"这个判断就错了。目前更倾向于前一种情形,但这两个条件任何一个出现,都需要重新看。