昨天市场最刺眼的一组数字不是跌幅,而是"87.5% 的币在涨,总市值却跌了 1.66%"。上涨家数 217、下跌家数 29,广度几乎一边倒地偏多;但全球总市值 24 小时缩水 1.66%,BTC 七日跌 13.16%、ETH 七日跌 14.60%。这两个口径指向完全相反的方向,而它们出现在同一份快照里。
这种背离通常有一个解释:跌的是权重,涨的是长尾。BTC 占 59.40%、ETH 占 10.08%,两者合起来接近七成市值,它们的七日跌幅在两位数,足以把总市值拉下来;而 248 个被统计币种里的绝大多数是小市值品种,它们的上涨对总市值的贡献被权重稀释掉了。换句话说,今天真正在定价的不是"加密市场",而是两个互相独立的市场:一个是 BTC/ETH 主导的机构资产市场,一个是长尾品种的散户盘口。
把这个结构放到叙事层面,就得到今天要论证的核心判断:ETF 流出这条叙事已经走完了它的完整生命周期——从"新鲜利空"进入"已被足额定价甚至过度定价"的阶段,而它的价格痕迹不在今天的涨跌幅里,在 BTC 的七日跌幅和低换手率里。今天的普涨不是新叙事接棒,而是 ETF 叙事的对手盘在做一次没有成交确认的技术性回补。判断依据有三条:BTC 24 小时换手率仅 2.96%,是成交额前十中最低的;涨幅榜前十只有 1 个(UNI)同时进入成交额前十;快讯面上 ETF 两周流出 235 亿美元这条消息已经不再能单独压低价格。这三点合起来说明,卖压的边际力量在衰减,但买盘也没有用成交额投票。
三个口径,两种方向
先把全局的三个口径摆清楚,因为它们今天互相不印证。
第一个口径是市值:2.19 万亿美元,24 小时 -1.66%。第二个口径是成交额:846.42 亿美元。第三个口径是广度:248 个币种中上涨 217、下跌 29、平盘 2,上涨占比 87.5%。
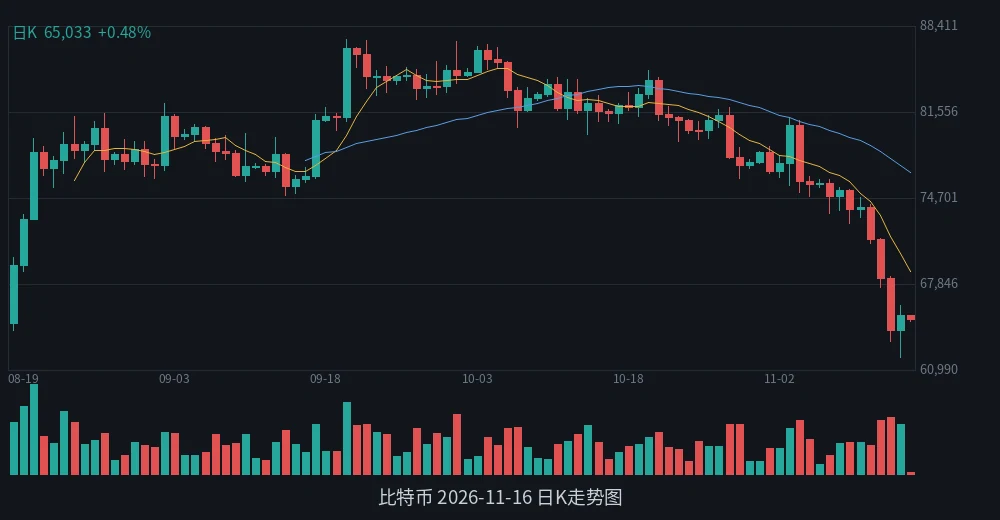
如果只看广度,这是一个接近全面反弹的日子;如果只看市值,这是一个继续缩水的日子。两者都不算错,但它们描述的对象不同。市值加权把 59.40% 的权重压在 BTC 身上,BTC 的 24 小时 +3.68% 本应是正贡献——但七日 -13.16% 的基数效应意味着,即便今天反弹 3.68%,BTC 仍处在 7 月以来新低附近的修复带里。快讯里"比特币一度跌至 6.2 万美元,创 7 月以来新低"这条,正好对应 BTC 24 小时最低价 $62,000.00 这个数字。
这里要特别说清一件事:总市值 -1.66% 与广度 87.5% 的关系,不能理解成"少数币拖累指数"。因为总市值覆盖两万多个币种,而广度只覆盖本站收录的 248 个,两者的分母根本不是一回事。能说的只是:在这两套口径各自的范围内,一个显示收缩、一个显示扩散。这种组合在历史上通常出现在权重品种补跌、长尾品种超跌反弹的阶段——也就是市场在重新分配权重,而不是在增加总筹码。
成交额前十:谁在被交易,谁只是被持有
成交额榜今天最值得注意的不是排名,而是排名内部的换手率分布。
BTC 以 385.40 亿美元成交额稳居第一,但换手率只有 2.96%,是前十中最低的。BNB 更低,0.96%——7.48 亿美元成交额对应 777.96 亿美元流通市值,几乎是"挂在那里不动"的状态。与之相对,UNI 换手 12.64%、NEAR 换手 10.21%、SOL 换手 8.49%、DOGE 换手 7.19%,这四个品种的换手率是头部的三到四倍。
这个分层说明什么?成交额绝对值大不等于交易活跃——BTC 的 385.40 亿美元是体量带来的,不是活跃度带来的。真正在被反复换手的是中腰部品种。而这种换手发生在什么价格背景下?UNI +8.01%、NEAR +5.68%、SOL +4.04%、DOGE +4.74%,全部上涨。
于是出现一个和昨天完全相反的结构。昨天(11-15)的判断是"头部低换手配高跌幅、长尾高换手配更深跌幅",下跌由盘口深度收缩放大。今天头部依然是低换手,但方向翻正;长尾依然是高换手,方向也翻正。低换手品种上涨,意味着卖压确实减弱了——没有人愿意在这个位置继续交出筹码;高换手品种上涨,意味着有资金在主动接。这两个信号同时出现,比单看涨幅更有信息量。
但有一个缺口必须指出:UNI 换手 12.64%、成交额 3.91 亿美元,是前十中唯一同时进入涨幅榜前十的品种(+8.01%)。它的七日跌幅是 -24.43%,是涨幅榜前十中七日跌幅最大的之一。这个组合——高换手、当日大涨、七日仍深跌——通常意味着超跌反弹而非趋势反转。昨天 UNI 是"唯一有效价格信号"的高换手下跌品种,今天它变成了高换手上涨品种,方向反转但性质未变:它仍然是那个被资金反复交易、用来表达短期观点的载体,而不是被重新定价的资产。
另一个细节:ZEC 以 8.00 亿美元成交额排第六,换手 5.29%,24 小时 +5.27%。ZEC 在 11-08 曾以"跌 6.77% 配 3.03% 最高换手"被视为利好兑现的典型。今天它重新出现在成交额榜前列且上涨,说明隐私币这条支线的资金没有撤走,只是在震荡中反复。但 5.27% 的涨幅对应 5.29% 的换手,量价配合只能算中性,不足以支撑"隐私叙事重启"这种判断。
两张榜单合起来看:涨跌量级不对称,重叠为零
涨幅榜前十和跌幅榜前十放在一起,第一个 observable 是量级不对称。
涨幅榜第十名 ARB 是 +7.31%,第一名 NES 是 +18.12%。跌幅榜第一名 ZIL 是 -19.13%,但从第二名 BARD 开始就骤降到 -8.11%,第三名 BERA -4.39%,到第十名 PROVE 只有 -1.29%。也就是说,跌幅榜从第二名往下,跌幅量级普遍小于涨幅榜的对应位置。涨十的门槛是 +7.31%,跌十的门槛只有 -1.29%。
这种不对称在盘面上意味着:今天没有形成成片的抛售,下跌是个案而非板块。ZIL 的 -19.13% 配 23.70% 振幅、2956.79 万美元成交额,是一个孤立的极端值,快讯里没有任何与 ZIL 相关的消息——这是一个无消息面驱动的异动,本身就该被当成噪声而不是信号。BARD -8.11%、BERA -4.39%、ALLO -4.37%,同样在快讯里找不到对应消息。
第二个 observable 是重叠关系:涨幅榜前十中只有 UNI 一个进入成交额前十,跌幅榜前十中零个进入成交额前十。这两个数字材料已经核对过。它说明今天两端的极端表现,基本都发生在成交额榜之外——即那些成交额在 500 万到 4 亿美元之间的品种。涨幅榜里成交额最大的是 UNI 的 3.91 亿美元,其次是 AAVE 的 2.29 亿美元;跌幅榜里最大的是 LIT 的 5456.20 万美元。这些体量相对 BTC 的 385.40 亿美元,差了两到三个数量级。
由此可以推出一个可检验的判断:今天涨幅榜的这批品种,缺乏成交额支撑,它们的涨幅在下一个交易日能否守住,取决于它们能否进入成交额榜。如果明天成交额榜的名单基本不变,那么今天涨幅榜的多数品种会被证明是一次短周期的轮动,而不是资金迁移。
再看榜单内部的品类扎堆。涨幅榜里有 AAVE(DeFi 借贷)、UNI(DEX)、ARB(L2)三个 DeFi/基础设施类品种,加上 KITE、MEGA、PHA 这类新链/基础设施代币。跌幅榜里有 BERA(L1)、MERL(BTC L2)、AERO(DEX)、LIT(衍生品)、PROVE(ZK)——同样是基础设施和 DeFi。两个榜单的品类高度重叠,说明这不是"资金从 A 板块流向 B 板块",而是同一批中腰部品种内部的分化。这直接否定了"板块轮动"的解释框架:轮动要求有清晰的流出方和流入方,今天没有。
AAVE 的 +11.01% 值得单独一提。它同时出现在涨幅榜第五,成交额 2.29 亿美元,七日跌幅 -13.79%。快讯里有一条"对于 Bitcoin 的贷款潜力,能否恢复 DeFi 的流动性或创造新的风险?——在 stablecoin 供应下降的情况下,Aave 希望释放 Bitcoin 支持的贷款"。这条消息与 AAVE 当日 +11.01% 在时间上接近,但要注意:这是一条关于战略方向的讨论,不是已落地的产品数据。用它解释 11% 的涨幅,等于把预期当成了兑现。更稳妥的读法是:AAVE 的涨幅和 UNI 一样,属于七日深跌后的高换手反弹,消息面只是提供了一个叙事抓手。
ETF 叙事的生命周期:从利空到"利空疲劳"
现在进入今天真正要论证的部分。
过去两周主导定价的叙事是 ETF 流出。快讯里"Bitcoin ETF 在两周内损失 235 亿美元"这条,是这个叙事的核心证据。问题不在于这条消息是真是假,而在于:它现在处在生命周期的哪个阶段。
一个叙事通常经历三个阶段。第一阶段是"刚起来"——消息首次出现,价格剧烈反应,因为市场需要重新定价一个此前不在价格里的变量。第二阶段是"正在兑现"——资金持续流出,价格持续下行,叙事被数据反复确认。第三阶段是"已经疲劳"——同样的消息继续出现,但价格不再创新低,因为边际卖盘已经出清,剩下的持有者不因这条消息改变行为。
判断今天处在第三阶段的证据,不在涨跌幅里,在三个地方。
第一,BTC 今天 +3.68%,24 小时最低 $62,000.00 对应"7 月以来新低",也就是说价格在触及新低后被买回,收在日内区间的 69.1% 位置。如果 ETF 流出叙事仍在第二阶段,创新低之后通常伴随加速下行,而不是收回近七成区间。区间位置 69.1% 这个数字说明,$62,000 附近的买盘是有效的。
第二,BTC 换手率 2.96%。在"两周流出 235 亿美元"这样的消息背景下,如果抛压仍在释放,换手率应该显著放大。2.96% 是一个偏低的读数,说明筹码没有大规模换手——卖的人不多,买的人也不多,价格是被少量边际交易推上去的。这正是叙事疲劳期的典型特征:不是买盘强,是卖盘没了。
还有一个容易被忽略的细节:Darkfost 的数据显示"短期持有者巨鲸未实现亏损接近 80 亿美元,创历史新高",且"10 月以来 BTC 回调"是背景。这条消息和 ETF 流出是同一个故事的两个侧面——它说明浮亏筹码集中在过去 155 天积累的地址上。这类筹码的特征是:在接近成本区时卖出意愿最强,在深度浮亏时反而倾向持有。BTC 从 7 月以来新低反弹 3.68%,正好处在这个"深度浮亏区的技术性修复"阶段,而不是"浮亏筹码投降"阶段。投降需要放量,今天没有放量。
把三条证据合起来:价格创新低后被买回(区间位置 69.1%)、换手率偏低(2.96%)、杠杆资金在反弹中兑现(AguilaTrades 平多)。这组特征指向同一个结论——ETF 流出叙事已经进入疲劳期,它的边际定价能力在衰减,但没有任何新叙事填补它留下的定价真空。
那么,还有多少没有被价格反映?
第二层是接棒叙事。今天的数据里,找不到任何一个叙事有量价配合的迹象。AI 叙事?快讯里有"黄仁勋风波之后:AI 硬件牛市是否见顶"和"应用材料目标 2028 年产量翻倍",但这两条都和加密资产没有直接价格通道,涨幅榜里也没有 AI 相关代币形成梯队。RWA?快讯里有"三家央行试验传统外汇与代币化结算之间的桥梁"和"哈萨克斯坦目标代币化政府债券",这两条是真实进展,但对应的是 2027 年第一季度的发行时间表——离定价还太远,且没有对应的代币在今天的榜单上异动。稳定币立法?快讯里 AAVE 那条提到"stablecoin 供应下降",这是一个负面背景而不是正面叙事。
所以今天的结构是:旧叙事疲劳、新叙事缺席、价格在真空里做技术性修复。这和 11-07 那篇"叙事空档期"的判断在结论上有相似之处,但证据完全不同——11-07 的证据是"73% 上涨配总量跌 2.96%,仅 ZEC 供给收缩有量价配合";今天的证据是"87.5% 广度配头部低换手,ETF 利空被超额定价,杠杆资金在反弹中兑现"。前者说的是"没有叙事",后者说的是"旧叙事已经走完但新叙事还没来,且旧叙事的利空已被过度定价"。这是一个更具体的阶段判断:不是空档,是青黄不接。
总结与推演
把全篇归拢成一句:今天是一个"广度全面转正、权重仍在修复、成交额不确认"的市场,ETF 流出叙事已进入疲劳期,但接棒者尚未出现,价格的上行是卖压衰竭而非买盘推进。
推演分三种情形。
第一种,也是概率更大的一种:如果未来一到两个交易日 BTC 换手率仍在 3% 附近、且价格能守住今日区间下沿上方,那么这轮修复更可能延续为横盘筑底,而不是 V 型反转。依据是卖压衰竭型反弹的典型路径——先修复跌幅,再等待新的成交确认。验证这一点不需要看价格涨多少,只需要看换手率有没有从 2.96% 抬升到 4% 以上。如果换手率抬升而价格不跌,说明有增量资金进入;如果换手率抬升而价格下跌,说明是浮亏筹码在投降,那时"疲劳期"的判断就被推翻,叙事回到了兑现阶段。
第二种:如果涨幅榜的这批中腰部品种(UNI、AAVE、NEAR、ARB)在明天无法进入成交额榜,那么今天的普涨更可能被证明是一次短周期轮动,广度会重新收窄。依据是今天涨幅榜与成交额榜的重叠只有 1 个,极端表现缺乏成交额支撑。反证条件是:如果明天成交额榜出现两到三个今天涨幅榜的品种,说明资金确实在迁移而不是在试探,轮动判断需要修正。
第三种,也是需要明确写出反证条件的一种:如果 ETF 流出这条叙事重新获得定价能力——表现为新的单周流出数据公布后 BTC 跌破今日最低 $62,000.00 且伴随换手率放大——那么"疲劳期"的判断不成立,市场仍在第二阶段。这个条件是可观察的:价格新低 + 换手放大,两者同时出现即证伪。反过来,如果新的流出数据公布后 BTC 不跌反涨,那是对"利空疲劳"最直接的确认。
最后给一个观察指标清单,都是明天就能拿到数据的:BTC 换手率是否离开 2.96% 这个低位;ETH 换手率(今天 6.42%)相对 BTC 的倍数是否维持在两倍以上;涨幅榜与成交额榜的重叠数是否从 1 个上升;以及跌幅榜的门槛是否从 -1.29% 继续收窄——如果跌幅榜第十名的跌幅比今天更小,说明抛售进一步衰减,如果扩大到 -5% 以上,说明有个案在恶化。
消息面上,接下来最值得盯的不是 ETF 数据本身,而是有没有一条叙事能把"稳定币供应下降"这个背景翻转过来。今天所有关于 RWA、代币化结算、央行实验的消息,都指向 2027 年的时间表,它们现在只能提供情绪,不能提供定价。在它们变成可交易的东西之前,这个市场更可能维持"广度好、成交弱、权重修复"的格局。