一边是财政部给比特币写托管规则,一边是价格跌破 200 日均线
今天最扎眼的一处错位不在涨跌幅表里,而在时间戳上。过去十二小时里,关于比特币的正面消息密度是近期少见的高:美国财政部为政府持有的比特币开发新的托管框架、取代非正式做法,这条被两家快讯分别处理,口径都指向"提高安全性与监管明确度、可能提升机构信心";摩根士丹利在市场下跌期间再买入 394 枚比特币、金额 2818 万美元;道富集团三季度增持约 41.9 万股 Strategy、持仓价值 12.2 亿美元;Binance 表示已用公司资金完全覆盖 63.4 亿美元的黑客事件并公布 198 个代币的储备证明快照。四条消息,全部偏正面,全部指向"机构层面在承接"。
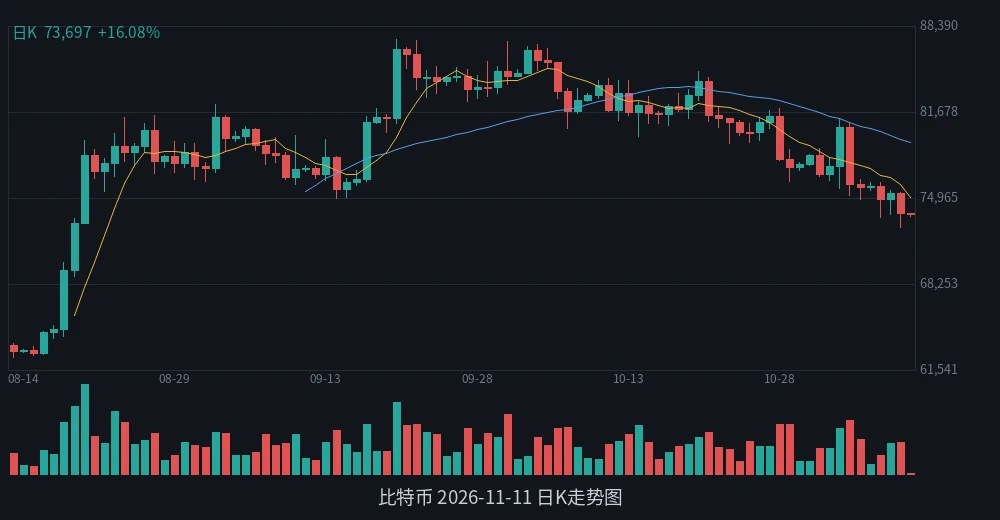
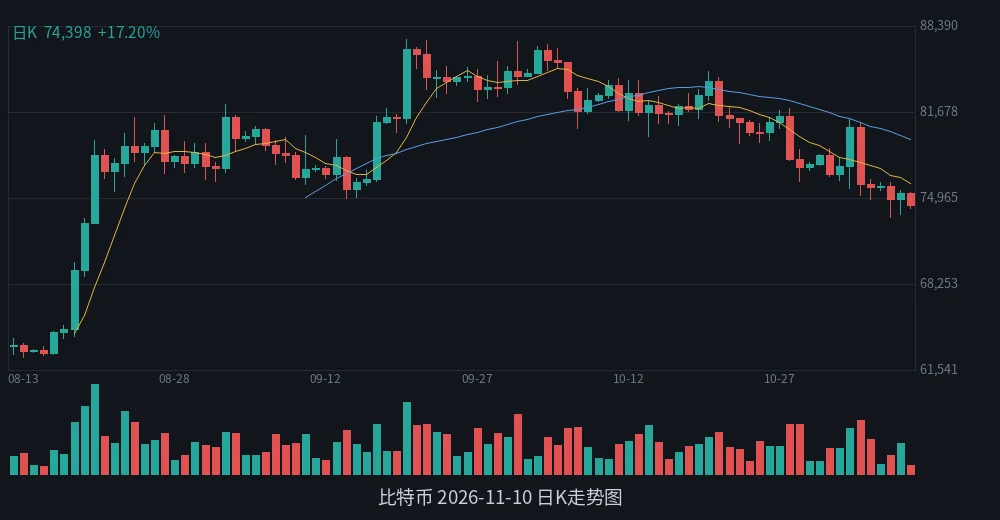
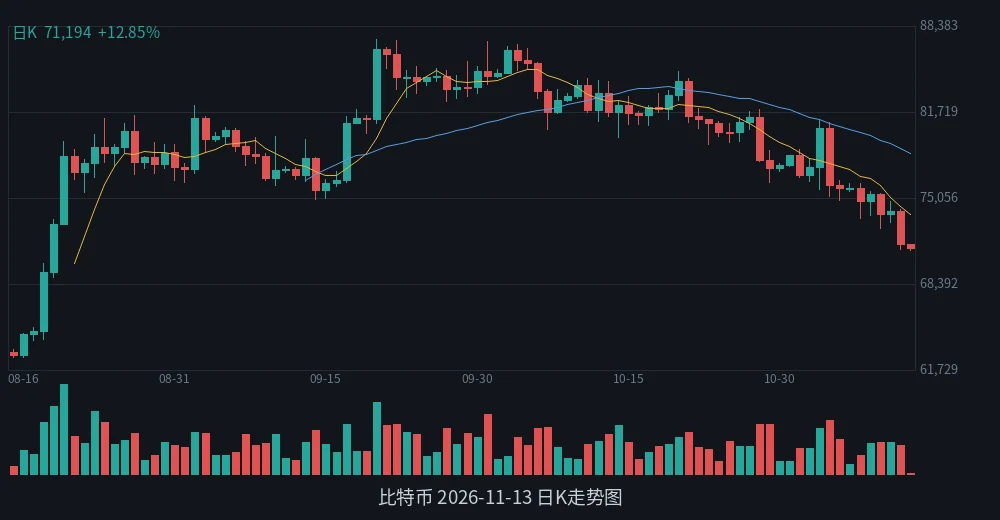
而价格给出的是:BTC 24 小时 -3.29%,报 71,206.10 美元,7 日 -6.53%,24 小时最低 70,678 美元,现价只比日内低点高 0.75%,处在日内区间的 15.4% 位置。快讯标题里直接写了"比特币失去了关键的 200 天平均值"。同一时段,稳定币供应 30 天内下降 142 亿美元、ETF 外流量增长,被描述为 2022 年以来最大的流动性警告。
把这四正四负放在一张桌上,能得到一个比"跌了"更具体的判断:今天市场对消息面的定价是单边的——利空被即时、足额地打进价格,利好被完全搁置,甚至连"搁置"都不算,因为承接方的买入并没有在换手率上留下痕迹。BTC 换手率只有 2.00%,是成交额前十名里最低的一档,明显低于 ETH 的 4.18%、SOL 的 4.39%、ZEC 的 4.70%。摩根士丹利和道富的增持是真的,但它小到不足以改变盘面的边际供需——这类买入在数据上表现为"没有卖压",而不是"有买盘",两者的区别正是今天预期差的核心。
下面要论证的是:这份预期差不是"利好被消化",而是利好从未进入定价机制;它可被检验的收敛路径在稳定币口径和 ETF 口径上,不在 K 线上。
三个口径今天讲的是三个不同的故事
先看全局。全球加密总市值 2.41 万亿美元,24 小时 -5.70%;全球 24 小时总成交额 705.86 亿美元;BTC 市值占比 59.32%,ETH 占比 10.21%。
第一个矛盾在总量和头部之间。总市值跌 5.70%,而 BTC 只跌 3.29%、ETH 只跌 1.67%。这两个数不能相减,但方向上的差是可以比的:如果头部只跌了 3% 出头,总量却跌了近 6%,那多出来的跌幅必然来自头部之外——BTC 加 ETH 合计占市值近七成,它们只贡献了个位数中段的跌幅,剩下三成市值要跌出远大于 6% 的幅度,才能把总量拉到 -5.70%。这是今天第一个结构事实:跌幅的重心不在头部,但头部的绝对跌幅也不算小,两件事同时成立。
第二个矛盾在广度和总量之间。本站收录的 248 个币种里,上涨 114 个、下跌 132 个、平盘 2 个,上涨占比 46.0%。总量跌 5.70% 的日子里,还有 46% 的币种在涨——这个组合不常见。它说明抛压不是弥散式的全面撤退,而是集中在特定权重上。46.0% 这个数字单独看没有意义,它必须和 -5.70% 并排放:广度接近对半,市值却掉了近 6%,意味着跌的那一半里,权重大的品种跌得更狠。
第三个口径是稳定币。本站收录的 206 个币种中,稳定币合计 24 小时成交额 594.85 亿美元,占这 206 个币种成交额合计的 53.0%。这个数字的分母是本站收录币种的合计,不是全球总成交额,两者不能相减。它能说明的只有一件事:在这批可统计的品种里,超过一半的换手发生在计价工具上,而不是资产之间。快讯里"稳定币供应 30 天下降 142 亿美元""USDT 跌至 1 美元以下"讲的是存量收缩,而 53.0% 讲的是流量占比——存量在缩、流量占比仍过半,这两条放在一起,指向的是资金在退出而不是在换仓。存量收缩意味着池子在变小,流量占比高意味着剩下的钱主要在工具间打转,不愿停在资产上。
三个口径里,广度是最"乐观"的那个(46% 在涨),总量是最"悲观"的那个(-5.70%),稳定币口径则解释了为什么两者能同时存在。今天不能只用其中一个讲话。
成交额前十:谁在被交易,谁只是被结算
成交额榜的顺序是 BTC 284.59 亿美元、ETH 102.53 亿美元、SOL 21.10 亿美元、XRP 14.83 亿美元、ZEC 7.65 亿美元、BNB 7.07 亿美元、HYPE 6.91 亿美元、DOGE 5.48 亿美元、PEPE 4.59 亿美元、UNI 4.23 亿美元。
把换手率这一列单独拎出来看,榜内部分成了泾渭分明的两组。低换手组:BNB 0.82%、BTC 2.00%、XRP 2.27%。高换手组:PEPE 24.04%、UNI 11.53%、DOGE 5.28%、ZEC 4.70%、SOL 4.39%、ETH 4.18%、HYPE 3.95%。
低换手组的共同点是价格也在跌:BNB -3.25%、BTC -3.29%、XRP -1.54%。跌而换手低,说明卖出的意愿没有伴随大规模的筹码转手——持有者没有在这个位置集中出清,但也没有人接。这是典型的"报价下移、成交稀薄",价格是被少量边际卖单推下去的,不是被大量抛压砸下去的。BTC 换手 2.00% 配上 4.65% 的日内振幅,这个组合本身就说明盘口薄:不大的成交量就能打出近 5% 的波幅。
高换手组里最极端的是 PEPE,24.04% 的换手率,价格却只有 +0.08%——几乎完全零位移。24 小时振幅没有单独给出,但一个市值 19.10 亿美元的品种在一日内换手近四分之一、最终收平,意味着有大量筹码在同一个价位区间反复易手,多空双方在这个位置完成了大规模换手但谁也没赢。这和 11 月 10 日那种"ETH 高换手零位移"的结构属于同一类现象,只是今天发生在市值小得多的品种上,含义不同:小市值品种的高换手零位移,更多是短线资金在薄盘口里对打,而不是大资金在某个位置做防守。
UNI 的 11.53% 换手配 -1.89%,是另一种形态:换手高、跌幅中等、振幅未给。这个组合说明有实质性换手发生,但价格没有被打下去太多,承接是存在的。
榜内唯一上涨的是 HYPE,+1.96%,成交额 6.91 亿美元,换手 3.95%,市值 174.74 亿美元。它既不在涨幅榜前十,也不在跌幅榜,是成交额榜里唯一一个走出独立方向的品种。快讯里没有 HYPE 相关的任何消息——这个上涨是无消息面驱动的,这一点本身就是信息:在一条全是利空的流里,唯一一个上涨的中等市值品种找不到催化剂,说明它不是被叙事推起来的,更可能是自身的持仓结构或做市行为。
ZEC 需要单独说一句。7 日维度上它出现在成交额榜第五位,24 小时 -2.52%,换手 4.70%,是榜内换手第三高。11 月 8 日那篇分析里,ZEC 的 -6.77% 配 3.03% 最高换手被读作"利好兑现";今天它的跌幅收窄到 -2.52%,换手反而升到 4.70%。跌幅缩小而换手放大,这个组合和五天前不是同一件事——五那天是集中兑现,今天是兑现之后的持续换手,价格没有继续下探,说明兑现盘已经出得差不多了。
两张榜合起来看:涨的和跌的都不带量
涨幅榜前十(全球成交额不低于 500 万美元)里,第一位是 BARD,+61.44%,成交额 7798.33 万美元,24 小时振幅 76.16%。这个数字需要被认真对待:76.16% 的振幅配 61.44% 的涨幅,说明它在这一天里先被打下去再拉上来,或者反过来,幅度接近一倍。BARD 的 7 日涨幅是 +20.43%,也就是说今天的 61% 里有相当一部分是补涨,不是从零开始。它不在成交额前十,成交额 7798 万美元这个量级,对一个能在一天内走出 76% 振幅的品种来说,盘口是薄的。
涨幅榜第二到第十位,量级陡然掉到个位数:TIA +6.20%、PONS +5.78%、MEGA +5.39%、BAT +4.83%、NFT +4.77%、PYTH +4.77%、S +4.64%、MON +4.38%、ONE +3.67%。这是一条非常平缓的曲线——除了 BARD 一个孤例,整个涨幅榜的天花板只有 6.2%。一个总量跌 5.70% 的日子里,最强的十个品种(剔除一个异常值)最大只能涨 6%,这个上限本身就是结论。它说明今天没有任何一个方向形成了合力,涨幅是散点式的、各自为战的。
跌幅榜的量级同样温和:NES -17.48% 是唯一一个两位数,其余从 STX -6.76% 一路排到 ZBCN -4.37%。把两张榜并排,会看到一个不对称:涨幅榜有一个 +61.44% 的极端值,跌幅榜最大的只有 -17.48%。极端波动出现在上涨一侧,不在下跌一侧。
这个不对称值得多想一层。在一个总量跌 5.70%、头部跌破关键均线、流动性警告被反复提及的日子里,如果抛压是恐慌性的,跌幅榜应该出现比涨幅榜更极端的读数。但事实相反:跌得最狠的 NES 只有 -17.48%,而且它的 7 日涨幅还是 +3.09%——今天的大跌没有抹掉一周的涨幅。这说明抛售是有秩序的、逐笔的,而不是集中的、失控的。恐慌没有出现在价格上,价格上出现的是缓慢的、持续的失血。
两张榜和成交额榜的重叠是零:涨幅前十里有 0 个同时进入成交额前十,跌幅榜里也是 0 个。这个数字已经核对过。零重叠在今天这个语境下的含义比平时更重——成交额前十是全市场流动性最好的十个品种,涨跌幅前十是当日波动最大的十个品种,两者完全不交集,说明今天所有的大幅波动都发生在流动性之外。真正有钱在里面的品种,没有一个走出极端行情;走出极端行情的,没有一个有足够的钱在里面。BARD 的 76.16% 振幅和 7798 万美元成交额,正是这句话的标本。
再看跌幅榜的成分。STX -6.76%(7 日 -15.54%)、ZAMA -6.38%(7 日 -13.01%)、BOME -6.34%(7 日 -11.46%)、IRYS -4.49%(7 日 -20.13%)——这四个都是 24 小时跌幅小于 7 日跌幅的品种,也就是说它们在今天之前就已经在跌,今天是延续而不是转折。另一组相反:CSPR -5.92% 但 7 日 +18.35%、NIGHT -4.47% 但 7 日 +17.36%、NES -17.48% 但 7 日 +3.09%。这三个是"周内大涨、今日回吐"。
两组并存,说明跌幅榜不是单一机制造成的。前一组是趋势性下跌的延续,后一组是短期获利盘的回吐。把这两组混在一起说"山寨在跌"会丢掉关键区别:前一组的问题是需求消失,后一组的问题只是涨多了。这两种情况在后续的修复速度上完全不同——前者需要新的买盘,后者只需要回吐结束。
预期差在哪一条上:利空被足额定价,利好没有被定价
现在回到今天的核心问题:市场对消息面 price in 了多少。
把过去十二小时的消息按方向分类,再对照价格反应,会看到一个非常干净的分野。
被足额定价的利空:稳定币供应 30 天下降 142 亿美元、ETF 外流增长、流动性警告、USDT 跌破 1 美元。这组消息直接对应 BTC 跌破 200 日均线、7 日 -6.53%、现价贴在日内区间 15.4% 的位置。价格不仅反映了,而且反映得比消息本身更狠——"下一个是 67,000 美元"这种标题出现在快讯里,说明市场已经在往前定价,而不是在消化已经发生的事。
完全没有被定价的利好:财政部的比特币托管框架、摩根士丹利 2818 万美元增持、道富 12.2 亿美元持仓、Binance 覆盖 63.4 亿美元黑客损失。这四条没有一条在价格上留下痕迹。BTC 换手 2.00%,说明连"利好带来的买盘"这个动作都没有发生——不是买了之后被砸下来,是根本没买。
这两组之间不是"消化时间差"的问题。如果只是时间差,应该看到成交量放大——多空在利好和利空之间换手,价格不动但量起来。今天没有:BTC 换手 2.00% 是全榜最低,成交额 284.59 亿美元对一个 1.43 万亿美元市值的品种来说,是清淡的。
预期差的来源,从这组数据看,是定价机制本身换了参照系。当稳定币存量在收缩、ETF 在流出时,市场的边际定价者不是"看到财政部框架会买入"的机构,而是"需要把币换回美元"的持有者。前者是存量资金的看法,后者是边际资金的行动。摩根士丹利买 394 枚比特币,对 1.43 万亿美元的盘子来说是零头的零头——它证明的是"有人在接",不是"接得住"。这类买入在数据上的表现就是换手率不上、价格继续下移,两者并不矛盾。
同样值得指出的是 Grayscale 那条"加密行业正在远离比特币的轨道、相关性下降"的判断。这条消息如果成立,含义是资金在行业内部做分散,而不是离开行业。但今天的成交额榜给出的证据不支持这个说法:榜内十个品种里九个下跌,唯一上涨的 HYPE 找不到消息面驱动,涨幅榜和成交额榜零重叠。如果真的在"远离比特币轨道",应该看到非 BTC 品种相对抗跌并有成交确认——今天没有。相关性下降的说法在今天的盘面上找不到对应,它更像是一个待验证的假设,而不是已经发生的结构变化。
那么这种错位通常多久被修复?这个问题不能给一个笼统的答案,但可以给一个口径:修复的触发点不在价格,在稳定币存量。142 亿美元的 30 天收缩是本轮定价的源头,只要这个数字还在往下走,边际定价者就仍然是卖出方,任何利好都只能被记录、不能被定价。反过来,当稳定币存量停止收缩——哪怕只是不再下降——承接方的买入才会开始体现在换手率上,那时利好才有进入价格的通路。这个判断可以被检验:如果接下来出现"利好公布 + BTC 换手率明显高于 2.00%"的组合,说明定价机制换回来了;如果利好继续公布而换手继续贴在 2% 附近,说明错位还在延续。
还有一个反向的可能需要摆在明面上:利空也可能被过度定价了。跌破 200 日均线这件事,在技术派眼里是趋势确认,但在资金流眼里只是一个价格穿过了某条线,本身不改变供需。快讯里"美联储加息率达到 100%"这种表述如果指的是市场对加息的定价已经打满,那么利空出尽的那一侧也在积累。今天的证据不足以判断哪一侧更近——跌幅榜没有出现恐慌性极端值,这一点偏向"利空尚未出尽但抛售有秩序",而不是"利空已经打满"。
总结与推演
把全篇归拢成一句:今天市场处在"利空被足额甚至超前定价、利好完全无法进入定价"的单边状态,这个状态的根源是稳定币存量收缩改变了边际定价者的身份,而不是消息本身的分量。
几个支撑这个判断的具体关系:总量 -5.70% 而广度仍有 46.0% 上涨,说明抛压集中在权重而非弥散;BTC 换手 2.00% 是全榜最低,说明连承接动作都没有发生;涨跌幅榜与成交额榜零重叠,说明所有极端波动都在流动性之外;涨幅榜剔除 BARD 后上限只有 6.2%,说明没有任何方向形成合力;跌幅榜最大只有 -17.48% 且该品种 7 日仍为正,说明抛售有秩序、没有失控。
推演部分给三种情形和各自的依据。
更可能的一种:如果稳定币存量继续收缩、ETF 继续流出,那么头部品种的换手率会继续贴在低位,价格以"报价下移、成交稀薄"的方式缓慢走低,而不是出现单日急跌。依据是今天 BTC 4.65% 的日内振幅配 2.00% 的换手——薄盘口已经能产生这个幅度,不需要更大成交量就能继续下探。这种情形下,涨幅榜的上限会继续被压在个位数,BARD 这类薄盘口的极端值会反复出现但不构成方向。
次可能的一种:如果稳定币存量停止收缩,那么最先出现的变化不是价格上涨,而是换手率回升——承接方的买入开始留下痕迹。这个信号会比价格信号早。判断依据是今天的利好清单里已经有财政托管框架和机构增持两条实质性内容,它们现在缺的只是资金通路,不是缺理由。
需要盯的反证条件:上面第一种情形如果被推翻,会以两种方式之一出现。其一,出现"利空公布但 BTC 换手率不升、价格不跌"的组合——那说明卖压已经耗尽,利空砸不动了,这是单边定价结束的信号。其二,涨幅榜出现量级跃升,即剔除孤例后的上限从 6% 抬到两位数并且伴随成交额榜内的品种上榜——那说明有资金开始做方向,而不是散点试探。反过来,如果出现"利好公布 + 换手率继续贴在 2% 附近 + 涨幅榜上限继续被压住"三者并存,那么今天的判断得到强化,错位仍在延续。
观察指标按优先级排:稳定币存量的周度变化方向(这是源头)、BTC 换手率是否脱离 2.00% 这个水平(这是定价机制是否切换的直接读数)、涨幅榜与成交额榜是否出现重叠(这是资金是否开始做方向的证据)。这三个指标里,前两个决定方向,第三个决定幅度。价格点位不在观察列表里——在今天这个结构下,价格是结果,不是信号。