AI 算力需求挤压 PCB 产能,部分订单交付周期延至 30 个月
继高端存储芯片之后,印刷电路板(PCB)正成为人工智能基础设施扩张中的新瓶颈。据日经亚洲报道,包括惠普和戴尔在内的主要电脑制造商正在为 2027 年的产品线提前锁定 PCB 供应,以应对 AI 服务器对电路板产能的巨大吸纳。
- AI 服务器需求导致 PCB 交货时间大幅延长,部分订单需等待长达 30 个月。
- 佳能表示,受 AI 驱动的 PCB 短缺影响,其预期医疗销售额翻倍至约 900 亿日元。
- 供应商透露,当前下单的订单预计要到 2028 年底才能完成交付。
高多层板消耗更多产能,标准品供应受限
PCB 需求的激增并非孤立现象,而是与存储器短缺逻辑一致:数据中心建设需要更高规格、更大数量的硬件组件。三星此前已警告存储器短缺可能持续至 2028 年,而这一趋势正蔓延至电路板领域。
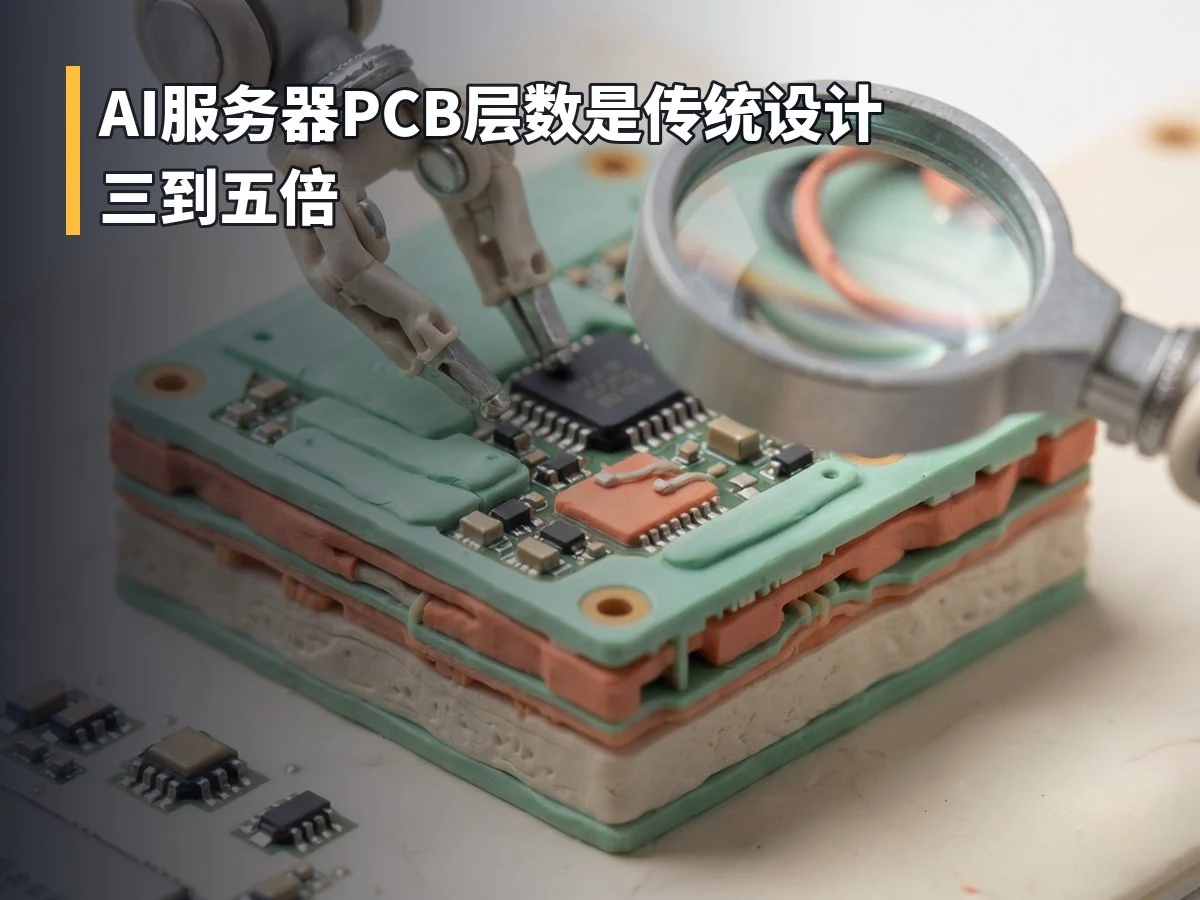
AI 服务器主板与传统中端笔记本电脑主板存在显著差异。根据 Würth Elektronik 的数据,用于 AI 服务器的 PCB 层数是传统设计的三到五倍,且大量采用低损耗层和特殊玻璃织物作为基材。这意味着每一块 AI 服务器 PCB 在生产过程中消耗的材料量和工厂工时远高于普通产品。
市场研究机构 in4ma 在 7 月指出,部分 PCB 制造商已通知现有客户,将停止生产标准板以转向利润率更高的 AI 服务器业务。与此同时,大型云服务商(Hyperscalers)开始直接介入供应链。TechSpot 报道称,亚马逊于 9 月收购了台湾金像电子(Gold Circuit Electronics)的股份,交易金额约为 159 亿新台币(约合 482 万美元)。
尽管全球 PC 出货量在第三季度同比下降 20.1% 至 6270 万台(其中惠普下降 30.9%,戴尔下降 25%),但一位不愿具名的美国 PC 制造商高管向《日经新闻》表示:“即使明年出货量继续下滑,我们仍在努力确保足够的 PCB 供应以满足需求。”这表明当前的困境源于产能分配问题,而非终端需求不足,这与数据中心抢占高端存储芯片 70% 份额的情况如出一辙。
上游材料与设备同样面临长交期挑战
“30 个月”的交付周期已成为行业关注的焦点,但这仅是冰山一角。早在 2026 年 3 月,德国板材制造商 ILFA 就报告称,标准 FR-4 板的交货时间已从几天延长至约四周。博通(Broadcom)的一位董事则透露,PCB 的整体交付时间从六周激增至六个月。
具体来看,若按 10 月下旬下单计算,部分订单需等待近两年直至 2028 年下半年交付;而按照 30 个月的极端情况推算,交付时间将延续至 2029 年 4 月左右。不同供应商的描述反映了紧缺程度的不同侧面。
在 Nikkei 报告发布前一周,欣兴电子(Unimicron)董事长 S.C. Chou 在台北 TPCA 展会上指出,关键生产设备的交货时间已达 30 个月,超过 80% 的设备等待时间更长,逾五分之一的设备等待时间是常规的两倍以上。他还警告,低热膨胀系数(CTE)玻璃布、铜箔基板(CCL)和 ABF 载板材料在 2027 年可能出现超过 20% 的需求缺口。
虽然领先供应商计划到 2028 年将产能增加三倍,但其订单簿显示排期已至 2030 年。值得注意的是,艾瑟公司(Aether)分析师 Jason Chen 曾指责内存制造商夸大 2030 年的短缺以保护利润,但上游瓶颈确实存在。例如,尼托博(Nitto Boseki)控制着先进基板所需 T 玻璃约 90% 的市场份额,其产能扩张需要数年才能落地。
小型厂商承压,长期合同成护城河
对于消费者而言,目前尚无需恐慌性囤积主板,因为 PCB 仅占笔记本电脑物料清单的一小部分,且内存仍是主要的成本驱动因素。然而,PCB 供应紧张加剧了整体硬件成本的上升压力。主要供应商已警告,自 2026 年下半年起,价格可能上涨 15-20%。
拥有长期供货协议的大型原始设备制造商(OEM)凭借已签署的承诺,最能抵御此次冲击。相比之下,缺乏此类杠杆的小型主板和显卡品牌将在 2027 年面临严峻挑战,可能出现交付时间翻倍或账单增加两倍的情况,最终体现为更高的零售价格或缩减的产品规格。